


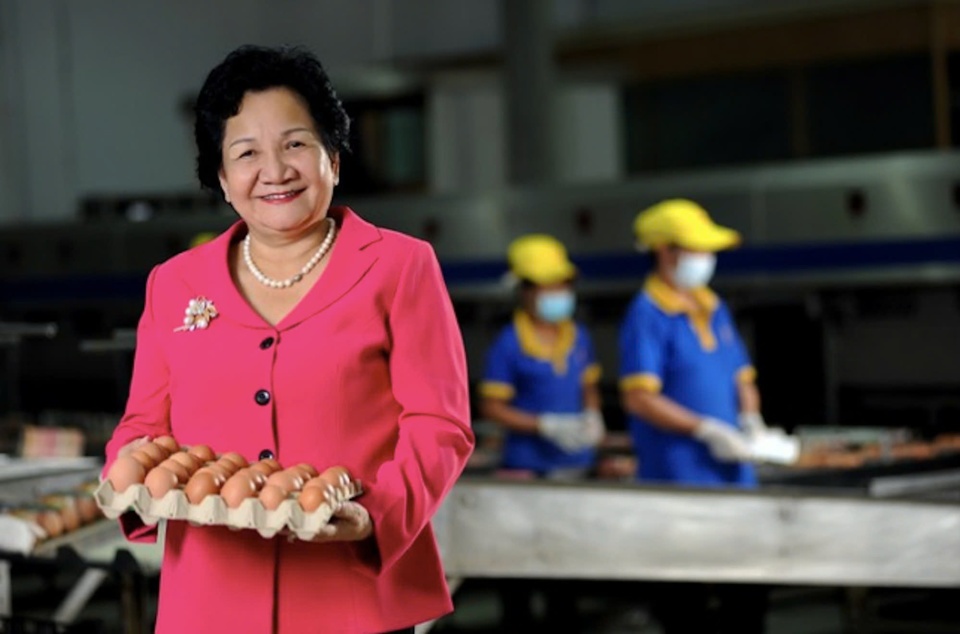
Trứng Ba Huân: Vào siêu thị, vào bếp ăn công nghiệp, vào quán cơm tấm … bao bì đỏ trắng. Một thương hiệu quốc gia, hơn 50 năm nếu tính từ ngày bà Ba gánh trứng ra chợ, một chuỗi tích hợp dọc từ trang trại tới kệ hàng mà không phải công ty gia đình nào cũng làm được.
Khi một thương hiệu nghìn tỷ rơi vào khủng hoảng, con đường nào mới thực sự là cách một nhà đầu tư tiếp cận nó – không phải rót vốn tăng trưởng như kiểu Jollibee từng làm với Highlands, mà là một cửa hoàn toàn khác: mua nợ, mua tài sản thế chấp, giành quyền kiểm soát qua ghế chủ nợ chứ không qua bàn … đàm phán cổ đông.
1. Founder là người rời trong thế yếu, không có đường lui đã chuẩn bị sẵn
Người đứng sau Ba Huân là bà Phạm Thị Huân (1954), nông dân Long An, 8 anh chị em, bỏ học trước khi hết lớp 5. 13-14 tuổi gánh trứng theo mẹ ra chợ, 16 tuổi được giao hẳn nghiệp buôn trứng gia truyền (1970). 1982 lập vựa trứng lớn tại TP.HCM, lấy tên Ba Huân. 2001 mới chính thức có pháp nhân, Công ty TNHH Ba Huân, vốn điều lệ 8 tỷ đồng.
Khác với David Thái, bà Huân đặt cược công nghệ đến từ một cú sốc. 2003, dịch H5N1 khiến Ba Huân thiệt hại khoảng 6 tỷ, gần như phá sản. Bà cùng chồng sang Hà Lan, gặp tập đoàn Moba, vay khoảng 30 tỷ nhập dây chuyền xử lý trứng tự động đầu tiên của Việt Nam, lúc đó bị không ít người nói … bà liều mạng. Câu bà từng nói: “Lúc đó ai cũng nói tui liều, kinh doanh bạc lẻ mà dám nhập dây chuyền tiền tỷ về làm. Tui thì nghĩ nếu mình không dám làm thì sẽ chẳng bao giờ mong thay đổi được phận nghèo.”
Điểm khác biệt lớn nhất với câu chuyện Highlands: bà Huân không giữ ghế điều hành xuyên suốt.
Tháng 3/2022, bà công bố bán 25% cho một doanh nhân, ông Trần Việt Hưng, và lùi về làm Chủ tịch HĐQT.
Theo chính lời bà kể lại, ban đầu bà chỉ định bán 59%, giữ lại 41%.
Nhưng sau khi nhận tiền từ đợt bán đó, bà đã dùng gần hết để trả nợ công ty và hoàn vốn cho các cổ đông sáng lập khác, tức là tiền vào rồi lại ra ngay, không giữ lại được bao nhiêu. Đến khi bên mua quay sang đòi mua nốt phần còn lại, hoặc không thì hoàn trả lại tiền họ đã góp, bà không còn tiền mặt để hoàn trả nữa. Không còn đường lùi, bà đành bán nốt 41% còn lại. Kết quả cuối cùng: bán luôn 100%, không phải một cú rút lui có kế hoạch, mà một cú rút lui bị dồn vào thế không còn lựa chọn khác, chỉ vì tiền đã tiêu trước khi kịp giữ lại phần mình muốn giữ.
2. Một chuỗi những lần sang tay, không có cấu trúc bảo vệ ai cả
2017-2018 là lần duy nhất Ba Huân từng có một nhà đầu tư tổ chức thật sự, bài bản. VinaCapital Vietnam Opportunity Fund (VOF), qua một pháp nhân Singapore tên Hawke Investment, ký biên bản ghi nhớ tháng 10/2017, hoàn tất đầu tư tháng 2/2018: 32,5 triệu đô cho 33,77% cổ phần, định giá công ty chính thức 100 triệu đô (trước đó từng có con số sơ bộ 200 triệu đô, bị điều chỉnh xuống bằng với Dabaco, công ty cùng ngành đang niêm yết).
Đáng nói nhất không phải con số, mà là điều khoản: nếu Ba Huân không đạt kế hoạch kinh doanh 3 năm do chính mình tự đề xuất, công ty phải hoàn vốn cộng lãi 22%/năm, hoặc chuyển giao tối thiểu 51% cổ phần cho VOF. Bà Huân cho rằng bản dịch hợp đồng không khớp với những gì đã thỏa thuận, gửi văn bản lên Thủ tướng. VinaCapital phủ nhận ý định thâu tóm, nói điều khoản đúng thông lệ thị trường. Tháng 8/2018 hai bên dừng lại, VOF hoàn trả vốn góp theo đúng giá gốc, không lời không phạt, không kiện tụng công khai.
Sau VinaCapital, không còn thương vụ nào nữa. 2022, cùng lúc với deal Trần Việt Hưng, một công ty chứng khoán (DNSE) ghi nhận khoản đầu tư 280 tỷ, tương ứng khoảng 30,7% vốn điều lệ.
3. Vì sao BIDV không bán đứt công ty, mà chỉ rao bán khoản nợ?
Ngân hàng không phải cổ đông, không có quyền và cũng không có lý do để đi bán cổ phần công ty. Thứ ngân hàng có, là quyền chủ nợ có bảo đảm. Khi một khoản vay quá hạn, ngân hàng có ba lựa chọn chính: tự xử lý tài sản thế chấp (thường chậm, phải qua thi hành án), tái cơ cấu nợ với bên vay, hoặc bán khoản nợ đó cho bên thứ ba, ở đây là rao bán.
Mua một khoản nợ xấu khác bản chất hoàn toàn so với mua cổ phần. Người mua nợ bước vào đúng vị trí chủ nợ có bảo đảm, có quyền yêu cầu thi hành, có quyền đàm phán hoán đổi nợ thành cổ phần (debt-to-equity swap), hoặc phát mại tài sản thế chấp. Không cần phải đi qua một cấu trúc cổ đông đang mù mờ, không cần phải tin vào thiện chí của bất kỳ ai trong số 3 người từng là đại diện pháp luật trong 5 tháng gần nhất. Đây chính là điểm khác biệt cốt lõi giữa growth capital và distressed M&A: growth capital phải đàm phán với con người, distressed debt mua quyền pháp lý đứng trên tài sản.
Khoản nợ được rao, tính đến 23/9/2026: Công ty CP Ba Huân 494,5 tỷ (gốc 461,8 tỷ, lãi tích lũy 32,6 tỷ), cộng công ty con Ba Huân Thạnh Hóa 130,3 tỷ, tổng 624,8 tỷ. Tài sản đảm bảo: 4 lô đất liền kề tại Bình Dương, tổng 176.070 m², gồm 22 dãy chuồng chăn nuôi, nhà máy xử lý trứng tại Tân Nhựt, dây chuyền Moba-Omnia FT330 nhập từ Hà Lan, hàng tồn kho, khoản phải thu, và cả phần vốn góp tại công ty con.
4. Mô hình kinh doanh: chọn tích hợp dọc toàn phần, và sự an toàn đó hóa ra lại là cái bẫy đòn bẩy
Ba Huân sở hữu gần trọn chuỗi giá trị: trang trại riêng, nhà máy xử lý công nghệ cao riêng, thức ăn chăn nuôi một phần tự sản xuất, phân phối tới gần 3.000 siêu thị ở thời đỉnh cao 2022.
Ba Huân tích hợp dọc vì không có lựa chọn nào khác trong ngành chăn nuôi, và mỗi bước mở rộng đều là một cục CAPEX một lần rất lớn, 70 đến 180 tỷ mỗi dự án, phần lớn tài trợ bằng vốn vay.
Khi doanh thu tăng, chi phí cố định (khấu hao, lãi vay) tăng ngay lập tức, còn công suất mới cần thời gian để lấp đầy. Khi gặp sốc, như giá thức ăn chăn nuôi tăng 30 đến 95% giai đoạn 2021-2022, hoặc giai đoạn hậu chuyển nhượng rối loạn 2022-2025, đòn bẩy hoạt động đáng ra giúp công ty lớn nhanh lại biến thành đòn bẩy rủi ro, kéo công ty xuống nhanh hơn.
5. PnL dự đoán (ước tính cá nhân, Ba Huân không công bố)
Doanh thu công bố cao nhất tìm được là mục tiêu 3.200 tỷ cho 2024 (chưa xác nhận thực đạt). Không có EBITDA, không có BCTC kiểm toán ở bất kỳ năm nào để tính biên lợi nhuận. Năm có số liệu rõ nhất là 2018: doanh thu 1.245 tỷ, lợi nhuận sau thuế 20,02 tỷ, tức biên ròng khoảng 1,6%, đã rất mỏng ngay cả trước khi khủng hoảng xảy ra. Đây là một ngành biên lợi nhuận thấp, vốn cố định cao, và gần như không thể trữ hàng (trứng là sản phẩm tươi) để chờ giá tốt hơn. Một đồng doanh thu ở đây tạo ra giá trị ít hơn một đồng doanh thu FMCG biên lợi nhuận cao, ít vốn cố định.
6. Từ một công ty một chủ rất rõ ràng, giờ không ai chắc … ai đang thực sự sở hữu
Highlands đi theo hướng gọn lại: ba thương hiệu trong một deal ban đầu, sau 14 năm chỉ giữ lại một, nhưng lớn hơn rất nhiều. Ba Huân đi ngược chiều hoàn toàn, không phải về thương hiệu, mà về sở hữu: từ một cấu trúc rất rõ (bà Huân hơn 70%, toàn bộ còn lại là người nhà) năm 2017, giờ là một cấu trúc không ai, kể cả bản thân bà Huân, có thể khẳng định chắc chắn ai đang nắm quyền thực sự. Đây chính là lý do một người mua nợ lại có lợi thế hơn một người mua cổ phần lúc này: mua nợ không cần phải giải quyết câu hỏi “ai mới thực sự là chủ” trước khi xuống tiền.
7. Sáu giai đoạn phát triển, kết thúc không phải ở sàn chứng khoán mà ở bàn rao bán nợ
GĐ 1: Buôn trứng dạo, lập vựa (1970-2001).
GĐ 2: Công nghiệp hóa sau cú sốc dịch bệnh, đầu tư công nghệ Moba (2001-2009).
GĐ 3: Mở rộng toàn quốc, xây trang trại quy mô lớn (2009-2016).
GĐ 4: Gọi vốn tổ chức lần đầu và duy nhất, với VinaCapital (2017-2018).
GĐ 5: Khủng hoảng sở hữu, chuyển nhượng 100% không có cấu trúc bảo vệ, 3 lần đổi người điều hành (2022-2026).
GĐ 6: Tài sản bị đưa vào thị trường mua bán nợ, chờ một bên có năng lực xử lý tài sản và pháp lý bước vào (2026 trở đi).
8. Những gì còn lại tạo nên giá trị cho một bên mua distressed
Thương hiệu quốc gia, dù bị tổn hại hình ảnh gần đây. Đất đai và hạ tầng sản xuất vẫn còn, không phải tài sản ảo, 176.070 m² đất Bình Dương cộng nhà máy, dây chuyền nhập khẩu. Một thị trường thiết yếu, nhu cầu trứng gần như không co giãn theo thu nhập. Và đặc biệt, một optionality bất động sản: khu đất Bình Dương đã được chấp thuận chủ trương chuyển đổi mục đích sử dụng sang dự án nhà ở – tên gọi “Trứng Vàng”, hiện vẫn bất động nhưng là một đòn bẩy giá trị thực sự nếu bên mua biết khai thác.
9. Yếu tố cần chiết khấu khi định giá distressed
Không có BCTC kiểm toán ở bất kỳ năm nào. Hai cơ sở sản xuất cốt lõi đã ngừng hoạt động (nhà máy Tân Nhựt từ 16/5/2026, trang trại Bình Dương từ 2025). Nợ thuế hơn 51 tỷ đang bị cưỡng chế hải quan, nợ BHXH kéo dài nhiều tháng. Lực lượng lao động giảm từ 414 xuống còn 136 người chỉ trong vài tháng, cho thấy công ty gần như không còn vận hành đúng nghĩa. Và một rủi ro pháp lý thật: không rõ ai có thẩm quyền hợp pháp để đàm phán một giao dịch lớn lúc này.
10. Hành trình của một khoản nợ xấu
Khác với hành trình khách hàng của Highlands, với trứng Ba Huân hành trình đáng theo dõi lúc này là hành trình của khoản nợ: giải ngân cho mở rộng trang trại và nhà máy, quá hạn khi công ty mất khả năng trả do khủng hoảng sở hữu và vận hành, ngân hàng phân loại nợ xấu, rao bán công khai lần đầu ngày 23/9/2026, và tiếp theo nhiều khả năng là một quỹ xử lý nợ, một nhà đầu tư chuyên distressed, hoặc một tập đoàn cùng ngành muốn có thêm đất và công suất sẽ tham gia đấu giá hoặc đàm phán mua riêng lẻ.
11. Khoản vay ngụ ý tài sản thế chấp đáng giá bao nhiêu?
Ngân hàng tại Việt Nam thường cho vay với tỷ lệ cho vay trên giá trị tài sản phổ biến khoảng 50 đến 70% tùy loại tài sản, đất thường cao hơn, máy móc chuyên dụng và hàng tồn kho thấp hơn. Với khoản vay 624,8 tỷ, nếu dùng LTV 70%, giá trị tài sản đảm bảo ước tính khoảng 890 tỷ. Nếu dùng LTV 50%, con số này lên khoảng 1.250 tỷ.
12. 625 tỷ nợ mặt, giá trị thực một nhà đầu tư sẽ trả là bao nhiêu?
Theo nhiều chia sẻ chung của thị trường mua bán nợ xấu có tài sản đảm bảo tại Việt Nam, mức giá giao dịch phổ biến thường dao động trong khoảng 40 đến 70% giá trị nợ gốc, tùy chất lượng tài sản đảm bảo và tốc độ xử lý pháp lý dự kiến. Đây là vùng tham chiếu chung, không phải mức giá cụ thể cho riêng khoản nợ này, vì BIDV mới đang trong giai đoạn rao bán, chưa công bố giá trúng. Nếu áp dụng vùng này, giá trị một nhà đầu tư hợp lý có thể trả rơi vào khoảng 250 đến 440 tỷ, thấp hơn nhiều so với con số 624,8 tỷ trên giấy.
So benchmark để dễ hình dung:
- Lãi suất cho vay thông thường ngân hàng Việt Nam hiện nay: khoảng 8-12%/năm.
- Lợi suất mục tiêu của các quỹ chuyên distressed debt và special situations toàn cầu: thường 15-25%/năm, nhóm xử lý tốt có thể đạt 25-35%/năm.
- Mức chiết khấu phổ biến khi mua nợ xấu có tài sản đảm bảo tại Việt Nam theo chia sẻ thị trường: khoảng 30-60% giá trị nợ gốc.
13. Định giá tham khảo theo multiples ngành
Hai công ty cùng ngành có niêm yết để so sánh:
Dabaco, doanh thu 13.573 tỷ năm 2024, P/E khoảng 12,5 lần, EV/EBITDA khoảng 8,2 lần.
BAF Agriculture, doanh thu 5.553 tỷ năm 2024, P/E khoảng 11 lần.
Một thương vụ của chính BAF cuối 2024: mua 95% một công ty chăn nuôi (Khuyên Nam Tiến) với giá 47,5 tỷ, trong khi vốn điều lệ công ty đó là 50 tỷ, gần như không có phần thưởng (premium) nào.
Đây là bằng chứng rõ cho một điều quan trọng: M&A trong ngành chăn nuôi Việt Nam, khi không phải một công ty đang tăng trưởng khỏe mạnh, thường giao dịch sát giá trị sổ sách, không phải giá trị tăng trưởng.
Áp dụng logic chiết khấu khủng hoảng cho Ba Huân, một khung EV/Revenue hợp lý rơi vào khoảng 0,3 đến 0,7 lần doanh thu, tức vùng giá trị doanh nghiệp khoảng 500 đến 2.000 tỷ tùy kịch bản, cách rất xa so với mức định giá 100 triệu đô (khoảng 2.270 tỷ) mà VinaCapital từng đưa ra năm 2018, khi công ty còn đang tăng trưởng khỏe mạnh.
14. Founders team học được gì
- Một nhà đầu tư tổ chức có cấu trúc rõ ràng, dù deal đổ vỡ, vẫn an toàn hơn nhiều so với một chuỗi sang tay không công bố giá, không mốc thanh toán. VinaCapital rút lui trong êm đẹp, hoàn trả đúng giá gốc. Nhưng đáng tiếc, nếu VinaCapital vào sớm, tái cấu trúc và chuyên nghiệp hoá cho Ba Huân, có lẽ số phận công ty không đến nỗi phải rao bán tài sản.
- Quyền sở hữu không có cấu trúc bảo vệ sẽ luôn bị thế chỗ bởi quyền chủ nợ. Khi công ty không còn khả năng trả nợ, người có quyền hành động nhanh nhất không phải là cổ đông, mà là ngân hàng và người mua lại khoản nợ đó.
- Tích hợp dọc toàn phần là một lựa chọn an toàn trong lúc khỏe mạnh, nhưng biến thành một cái bẫy đòn bẩy ngay khi dòng tiền chững lại, vì tài sản cố định không thể bán nhanh để trả nợ ngắn hạn.
- Succession không chuẩn bị trước không bao giờ có giải pháp khi khó khăn. Founder tự nhận “không có người kế thừa” là lý do chính thức cho việc bán toàn bộ công ty, nhưng khi bán trong thế bị động, cả quyền kiểm soát lẫn định giá đều không giữ được trọn vẹn.
- Distressed M&A không phải là mua rẻ một công ty, mà là mua đúng vị trí pháp lý, đứng trên tài sản chứ không đứng trong một cơ cấu cổ đông mù mờ. Đây là khác biệt lớn nhất với growth capital: growth capital đặt cược vào con người và tăng trưởng tương lai, distressed M&A đặt cược vào tài sản và trình tự pháp lý có thể xử lý được.
- Và như Lucas từng nói: Nếu chúng ta điều hành và thoả thuận tốt ở tầng quản trị sẽ tránh được rất nhiều rủi ro trong tương lai. Trường hợp Ba Huân là một minh chứng ngược: không có điều lệ và thoả thuận đó, thì khi khủng hoảng tới, người đi vào cuộc không còn là đối tác cùng chia sẻ tăng trưởng, mà là một người mua nợ đến từ một cánh cửa khác, không còn mang theo ý định đồng hành lâu dài nữa.
Disclaim: Thông tin mang quan điểm cá nhân và phân tích dựa trên các thông tin được công bố, không phải khuyến nghị đầu tư.