


VINFAST không sản xuất nổi bu lông ốc vít?
Nhiều người ở Việt Nam vẫn hay tranh cãi:
– “VinFast có tự sản xuất nổi bu lông ốc vít không?”
– “Chỉ nhập hàng từ Trung Quốc thôi chứ có gì đâu.”
Nghe thì có vẻ sắc bén, nhưng thật ra lại phản ánh một tư duy nội địa thiển cận.
Trong global supply chain, không một tập đoàn nào tự sản xuất tất cả. Apple không tự làm màn hình, Tesla không tự rèn bu lông. Họ tập trung vào cái cốt lõi: Làm chủ thương hiệu, công nghệ lõi, và quan hệ với consumer (người tiêu dùng cuối).
VinFast, dù còn nhiều tranh cãi, nhưng họ đang chơi đúng một cuộc chơi lớn: Kinh doanh thương hiệu, làm chủ thương hiệu, định vị trong tâm trí khách hàng toàn cầu.
Thế nên, ngồi tị nhau từng con ốc vít chỉ phản ánh một tư duy lạc hậu, chưa hiểu rằng quyền lực trong kinh tế toàn cầu hôm nay không nằm ở bu lông, mà nằm ở brand và consumer.
Và đó cũng là thông điệp xuyên suốt: Việt Nam muốn đi xa, thì không thể mãi khoe “giỏi gia công”, mà phải biết chinh phục tình cảm, niềm tin và ví tiền của người tiêu dùng.
Ở Việt Nam 25-30 năm qua, phần lớn doanh nghiệp quen với B2B, làm thuê trong chuỗi cung ứng toàn cầu: Từ may mặc, da giày, gỗ, điện tử… đến nay vẫn chủ yếu là gia công giá rẻ, phụ thuộc đơn hàng từ các tập đoàn quốc tế.
Lý do? Quyền lực đàm phán nằm trong tay buyer (người mua), chứ không nằm trong tay doanh nghiệp Việt.
Trong khi đó, các tập đoàn FDI đa quốc gia khi vào Việt Nam luôn chọn B2C, luôn đi thẳng đến người tiêu dùng cuối.
Vì họ hiểu: Chỉ khi chiếm được trái tim người tiêu dùng, mới thật sự nắm quyền lực kinh tế trong tay.
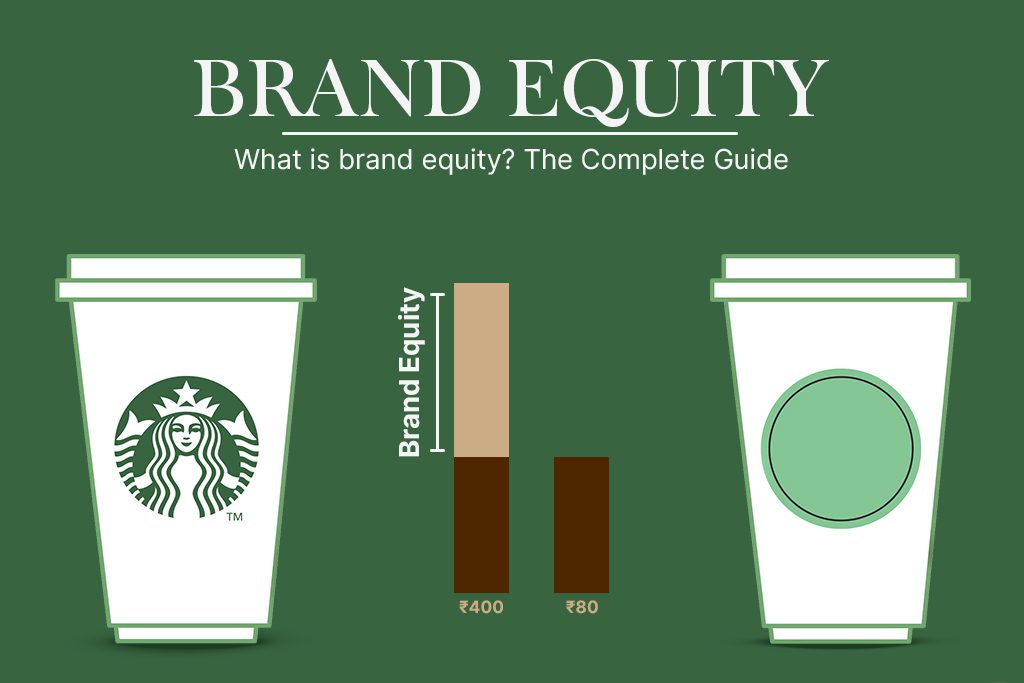
1. B2C tạo ra tài sản vô giá – Brand Equity
Trong B2C, nếu bạn trở thành Top of Mind trong một ngách thị trường, bạn đã tạo ra một tài sản thương hiệu mà không ai có thể sao chép hay mua rẻ được.
Đây chính là thứ các tập đoàn toàn cầu thèm khát khi bước vào thị trường mới.
2. Case study: Mondelez & Kinh Đô
2014: Mondelez (Mỹ) lần đầu tiên mua lại 80% mảng bánh kẹo Kinh Đô với định giá gần 370 triệu USD.
2016: Chủ tịch Trần Kim Thành bán nốt phần còn lại, với điều kiện Mondelez đưa ra cho chủ tịch không được tham gia ngành bánh kẹo trong 2 năm tiếp theo.
Tại sao một tập đoàn hùng mạnh như Mondelez (doanh thu 26,5 tỷ USD) lại phải bỏ tiền ra mua Kinh Đô?
Mondelez: Một công ty Mỹ, năng lực cạnh tranh toàn cầu, khả năng làm thương hiệu số 01, năng lực quản lý, quản trị dẫn dắt thế giới; vậy mà không tự cạnh tranh mà tự bỏ 370 triệu USD để mua Kinh Đô?
Vì có những thứ họ không tự làm được: Niềm tin người tiêu dùng, hệ thống phân phối ăn sâu vào thị trường Việt Nam, và thương hiệu đã nằm trong văn hoá Tết của hàng triệu gia đình. Cho dù họ có cố gắng thì cũng chỉ có thể đứng trong top 5.
Đó là sức mạnh của consumer brand.
Ok? Cái gì không làm được và con đường đó nhọc nhằn hơn thì nên mua cho nhanh.
3. Sức mạnh & khó khăn của B2C
Đúng, làm B2C khó hơn B2B nhiều lần.
Muốn xây dựng thương hiệu tiêu dùng, bạn phải cùng lúc làm chủ rất nhiều mảng kiến thức:
– Tài chính: Quản lý biên lợi nhuận mỏng, vốn lưu động lớn.
– Branding & Positioning: Xác lập hình ảnh rõ ràng trong tâm trí người tiêu dùng.
– Marketing IMC: Chi hàng triệu đô cho truyền thông tích hợp.
– Vận hành: Chuỗi cung ứng nội địa và toàn cầu, phân phối đa kênh.
– Technology: Từ R&D sản phẩm đến digital marketing, CRM, CDP…
Khó, nhưng khi bạn thành công, quyền lực dịch chuyển.
Bạn không còn là người đi “xin đơn hàng”, mà là người quyết định luật chơi:
– Power of Buyer nghiêng về bạn.
– Power of Negotiation thuộc về bạn.
– Bạn có thể ảnh hưởng đến toàn bộ thị trường.
4. Case study: Walmart & quyền lực của distribution
Walmart có hơn 12.000 điểm bán tại Mỹ.
Họ đi sourcing khắp thế giới và định giá lợi nhuận cho cả chuỗi cung ứng các đơn vị trung gian khác nhau.
Doanh nghiệp Việt Nam dù giỏi sản xuất, nhưng khi phụ thuộc vào các buyer mạnh mẽ như Walmart, và chính họ chỉ được phép lời ở mức tối thiểu, không có quyền đàm phán.
70% thị trường Việt Nam 25-31 năm qua vẫn đang sống nhờ mô hình này: Nhân công rẻ, tài nguyên có sẵn, nhưng không sở hữu gì trong chuỗi giá trị.
5. Trải nghiệm cá nhân: Lucas trong MNCs
Trước đây, mình từng làm cho các tập đoàn đa quốc gia với 60 năm kinh nghiệm sourcing B2B: Li & Fung, H&M, ZARA, Costco, VF (Timberland…).
Tôi biết rõ cách họ tìm nhà cung cấp tại hội chợ Mỹ, châu Âu, Hong Kong và cách doanh nghiệp Việt Nam luôn ở vị thế làm thuê.
Chúng ta giỏi chuyên môn sản xuất, nhưng không cầm trọn chuỗi giá trị.
6. Bài học: Brand Positioning & Route-to-Market
Để thay đổi, Việt Nam phải đi con đường B2C.
Làm chủ thương hiệu:
– Định vị rõ ràng trong tâm trí người tiêu dùng.
– Làm truyền thông, marketing, route-to-market đủ mạnh.
– Chỉ như vậy, chúng ta mới thực sự có chỗ đứng trong bản đồ khu vực.
7. Từ sản xuất thô đến chinh phục tình cảm consumer
Điểm mấu chốt: Sức mạnh không còn nằm ở chuyên môn sản xuất, mà ở khả năng chinh phục tình cảm của người tiêu dùng cuối.
Đây chính là bước chuyển lớn mà nền kinh tế Việt Nam phải trải qua.
8. So sánh B2C vs B2B (10 yếu tố trọng tâm)
– Quyền lực đàm phán: B2B phụ thuộc buyer; B2C tạo quyền lực buyer.
– Tài sản: B2B có máy móc, nhà xưởng; B2C có brand equity.
– Thị trường: B2B phụ thuộc global supply chain; B2C làm chủ nội địa & khu vực.
– Biên lợi nhuận: B2B mỏng, ổn định; B2C thấp ban đầu nhưng tăng dần nhờ brand premium.
– Rủi ro: B2B chịu rủi ro đơn hàng; B2C chịu rủi ro thị trường & cạnh tranh trực diện.
– Đầu tư: B2B tập trung Capex & vận hành; B2C nặng về Marketing, IMC, R&D.
– Khả năng mở rộng: B2B scale theo năng lực sản xuất; B2C scale theo brand & distribution.
– Định giá doanh nghiệp: B2B định giá theo tài sản hữu hình; B2C định giá dựa vào brand & consumer base (cao gấp nhiều lần EBITDA).
– M&A hấp dẫn: B2B ít case lớn; B2C hấp dẫn MNCs (Mondelez – Kinh Đô, Unicharm – Diana, Masan – VinCommerce)…
– Tầm ảnh hưởng: B2B bị động; B2C chủ động dẫn dắt văn hóa tiêu dùng.
Việt Nam muốn vươn lên phải chuyển từ “làm thuê trong chuỗi giá trị toàn cầu” sang làm chủ cảm xúc, hành vi, và ví tiền của người tiêu dùng cuối.
Chỉ khi đó, thương hiệu Việt mới có thể đứng và có đủ năng lực cạnh tranh.
9. Nếu nhìn lại PISA IELTS Studio, bản chất chúng tôi cũng đang đi con đường B2C đầy thử thách ấy.
Khởi đầu, làm giáo dục không khó để mở một lớp học, thuê một vài giáo viên. Nhưng để xây dựng một chuỗi thương hiệu tiêu dùng chuẩn mực, được hàng nghìn phụ huynh và học sinh tin cậy, đó là một cuộc chơi hoàn toàn khác.
PISA không chỉ bán “giờ học tiếng Anh”, mà đang bán niềm tin, kết quả, và trải nghiệm học tập cá nhân hóa.
Và khi một thương hiệu giáo dục đủ mạnh trong tâm trí phụ huynh và học sinh, thì nó không còn là một trung tâm ngoại ngữ – nó trở thành một quyền lực thị trường, có khả năng ảnh hưởng đến cách cả một thế hệ trẻ tiếp cận ngoại ngữ, tư duy và tương lai.
10. 10 QUYỀN LỰC CỦA PISA KHI THÀNH CÔNG
Quyền lực học thuật (Academic Power)
- PISA trở thành chuẩn mực IELTS với ITM và HPL: Nơi giáo viên không chỉ dạy kiến thức, mà còn dẫn dắt, đồng hành và cá nhân hóa lộ trình học.
- Ảnh hưởng đến cả ngành khi đặt tiêu chuẩn: Học IELTS = học cá nhân hóa, có cam kết tiến bộ đo được.
Quyền lực học sinh (Student Power)
- Mỗi học sinh được nhìn nhận như một cá thể độc lập, có lộ trình HPL riêng, kết quả thật, câu chuyện thật.
- Khi hàng nghìn học sinh thành công, họ trở thành brand ambassador sống, lan tỏa sức mạnh ITM/HPL khắp cộng đồng.
Quyền lực hiện diện thị trường (Market Presence Power)
- Với chuỗi trung tâm trải dài, PISA hiện diện như “consumer brand” trong giáo dục IELTS: Phụ huynh nghĩ đến IELTS ITM/HPL = nghĩ đến PISA.
- ITM và HPL trở thành lợi thế cạnh tranh khác biệt giúp PISA không chỉ hiện diện, mà còn định vị.
Quyền lực thương hiệu (Brand Equity Power)
- Thương hiệu PISA không chỉ là logo, mà là cảm nhận về trải nghiệm cá nhân hóa và đồng hành.
- Có thể mở rộng sang nhiều nhánh (Career English, du học, kỹ năng toàn cầu…) với chi phí thâm nhập thấp nhờ niềm tin ITM/HPL đã được khẳng định.
Quyền lực niềm tin xã hội (Trust Power)
- Phụ huynh yên tâm vì biết con được học theo một phương pháp khoa học, có đo lường tiến bộ rõ ràng.
- PISA trở thành chuẩn tham chiếu: Các trường khác phải nhắc đến ITM/HPL như một benchmark.
Quyền lực ảnh hưởng (Influence Power)
- PISA đủ uy tín để tham gia đối thoại chính sách giáo dục, chia sẻ về phương pháp học mới.
- ITM/HPL có thể trở thành case study quốc tế: “Một trung tâm từ Vietnam đặt lại chuẩn học cá nhân hóa cho khu vực.”
Quyền lực nhân tài (Talent Magnet Power)
- Giáo viên giỏi không chỉ muốn dạy IELTS, mà muốn dạy trong môi trường ITM – HPL, nơi họ được tôn trọng như người dẫn đường, đồng hành.
- PISA trở thành bệ phóng nghề nghiệp cho cả giáo viên Việt Nam và quốc tế.
Quyền lực tài chính (Financial Power)
- ITM/HPL giúp PISA khác biệt, thương hiệu có brand premium cao, khả năng huy động vốn, gọi vốn, niêm yết thuận lợi.
- Định giá doanh nghiệp không chỉ dựa vào EBITDA, mà còn dựa vào giá trị thương hiệu giáo dục tiên phong.
Quyền lực cộng đồng (Community Power)
- Cộng đồng học sinh – phụ huynh – giáo viên PISA trở thành một hệ sinh thái học tập, nơi ITM và HPL là ngôn ngữ chung.
- Đây là vòng tròn niềm tin khép kín, củng cố vị thế PISA như “một cộng đồng học tập” hơn là “một trung tâm tiếng Anh.”
Quyền lực kế thừa (Legacy Power)
- Khi ITM và HPL đã in dấu trong ký ức hàng chục nghìn học sinh, PISA không chỉ là thương hiệu thương mại, mà trở thành di sản giáo dục của một thế hệ.
- Di sản này đủ sức lan tỏa ra khu vực, đưa PISA trở thành đại diện của Việt Nam về đổi mới giáo dục.
Với ITM và HPL, PISA không chỉ thành công ở B2C, mà còn sở hữu 10 quyền lực mang tính dài hạn, từ học thuật, học sinh, thương hiệu đến ảnh hưởng xã hội. Đây chính là con đường để PISA bước lên vị thế powerhouse giáo dục, thay đổi cách người Việt học và nghĩ về tiếng Anh.
#PhungLeLamHai
#ConsumerPower
#BrandIsAsset
#FromB2BtoB2C
#VietnamNextLevel
#LucasPerspective
#PISA_IELTS_Studio