


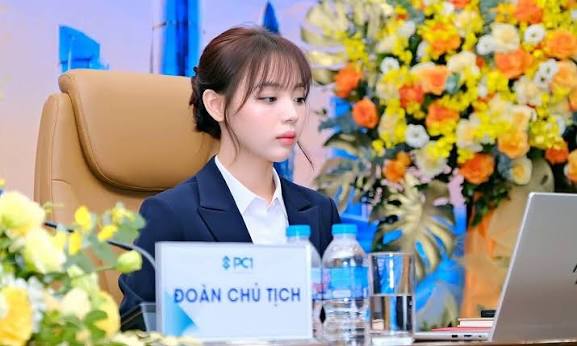
Bối cảnh:
Cha đang trong bối cảnh bị khởi tố, con gái được đại diện vốn lên thay chức Chủ Tịch – làm dậy sóng cộng đồng mạng.
Tốc độ thăng tiến gây sốc (3 tháng thành Chủ tịch).
Tranh cãi năng lực vs huyết thống, cái nào quan trọng hơn?
Quản trị doanh nghiệp gia đình / niềm tin nhà đầu tư tổ chức – Góc nhìn Lucas.
Cuộc chiến chưa ngã ngũ, có nhóm NDT gom cổ phần ước 20% đối trọng với gia đình cựu chủ tịch.
Disclaim:
Từ khi có dấu hiệu tiền tố tụng cho tới kết luận điều tra:
Tiền tố tụng -> Khởi tố -> Điều tra -> Kết luận điều tra.
Lưu ý: Không có mốc nào tự động nhảy sang mốc kế tiếp, mỗi bước đều cần quyết định bằng văn bản. Do đó bài viết không kết luận bất cứ yếu tố gì ngoài chia sẻ góc nhìn với áp lực của F2 sinh năm 1999 từ PC1.
Góc nhìn này bao gồm nhiều cơ hội đã từng làm việc với F1 – Thế hệ gây dựng tài sản và F2, F3 đã, đang đi học và về tiếp quản tài sản và gia nghiệp của gia đình với độ tuổi trung bình 1985 – 2004.
1. Từ DNNN đến công ty đại chúng
PC1 không sinh ra như một startup. Tiền thân là Xí nghiệp xây lắp đường dây và trạm (1963), sau hợp nhất thành Công ty Xây lắp Điện 1 trực thuộc Bộ Năng lượng (1988). Cổ phần hóa năm 2005. Đến 2012, cổ đông Nhà nước (qua Vinaincon) thoái vốn hoàn toàn, PC1 chính thức 100% vốn tư nhân.
Theo tui, PC1 là một “family-controlled public company” hình thành từ cổ phần hóa, không phải một doanh nghiệp gia đình khởi nghiệp từ số 0.
2. Doanh thu và quy mô
2024 doanh thu khoảng 10.089 tỷ, lợi nhuận sau thuế khoảng 460 tỷ.
2025 doanh thu vượt 13.000 tỷ, lợi nhuận sau thuế khoảng 1.356 tỷ (+>90%).
Vốn hóa (Giá trị công ty) tại 24/7/2026 khoảng 8.678 tỷ đồng, đã giảm khoảng 43% so với đỉnh đầu tháng 3/2026.
3. 7 giai đoạn từ DNNN đến F2 Succession
Tui dùng một khung 7 giai đoạn cá nhân để mô tả case này, không phải mô hình PC1 công bố: DNNN (1963-2005) -> Cổ phần hóa (2005-2012) -> Kiểm soát kiểu doanh nhân (2007-2016) -> Niêm yết (2016) -> Đa ngành hóa (2022-2023) -> Thể chế/Chuyên nghiệp hoá (2024-2025) -> F2 Succession (2026)..
4. 5 mảng kinh doanh chính – chủ yếu vẫn là xây lắp điện
Xây lắp điện/EPC vẫn chiếm tỷ trọng lớn nhất (~6.700 tỷ năm 2024)
Bên cạnh đó: năng lượng (7 nhà máy thủy điện đang vận hành + điện gió Quảng Trị)
Khai khoáng niken-đồng Cao Bằng qua Khoáng sản Tấn Phát (~1.140 tỷ)
Bất động sản KCN tại Yên Phong, VSIP, Nomura (774 tỷ)
và sản xuất công nghiệp: cột thép, thiết bị điện….
5. Trịnh Văn Tuấn – F1 xuất thân và xây PC1 như thế nào?
Ông Tuấn là kỹ sư điện (MBA Holder), đi lên hoàn toàn từ nội bộ: Thành viên HĐQT kiêm Tổng Giám đốc từ 2007, Chủ tịch HĐQT từ 2010.
Tui xếp ông vào nhóm operator-engineer chuyển hóa thành institution builder, không phải dạng dealmaker hay nhà tài chính thuần túy. Ông tích lũy quyền kiểm soát đúng vào giai đoạn Nhà nước thoái vốn năm 2012, một cơ hội mang tính thể chế nhiều hơn là một thương vụ chủ động, rồi dùng dòng tiền từ EPC cộng kênh vốn sau niêm yết 2016 để mở dần sang năng lượng, khoáng sản, bất động sản KCN.
Trạng thái hiện tại của F1
Ngày 16/5/2026, ông Trịnh Văn Tuấn bị khởi tố và bắt tạm giam cùng 6 lãnh đạo cấp cao khác, với cáo buộc “Tham ô tài sản” và “Vi phạm quy định về kế toán gây hậu quả nghiêm trọng”. Vụ án liên quan 47 bị can, tài sản bị phong tỏa/tạm giữ hơn 1.800 tỷ đồng. Ngày 24/7/2026, ông bị miễn nhiệm khỏi HĐQT tại ĐHĐCĐ bất thường.
Tái nhắc lại: vụ án đang điều tra, chưa có bản án. Đây là cáo buộc, không phải kết luận có tội.
6. F2 Trịnh Khánh Linh – năng lực tới đâu so với tuổi
F2 Trịnh Khánh Linh sinh năm 1999. Cử nhân Tài chính tại George Washington University. Từng làm ở KPMG Việt Nam, sau đó Chứng khoán Vietcap. Tổng cộng, Khánh Linh có 3 tháng tại công ty trước khi ngồi ghế cao nhất.
Không có bằng chứng công khai nào cho thấy Khánh Linh từng trực tiếp vận hành lãi/lỗ của một mảng kinh doanh hay ra quyết định vốn ở quy mô đáng kể.
1999-born chairwoman thực sự là gì?
Đây là câu tui cho là quan trọng nhất bài viết này: Chairman không phải CEO. Không có bằng chứng Khánh Linh sẽ điều hành hàng ngày mà có CEO và ban điều hành vẫn vận hành riêng.
Đây là sự khác biệt giữa Governance (Quản trị) và Management (Quản lý).
Vai trò gần nhất của Khánh Linh, dựa trên bằng chứng hiện có, là người đại diện cổ đông gia đình trong một tình huống khẩn cấp, không phải một professional executive được chọn vì năng lực vận hành giỏi nhất thị trường.
Ai làm gì trong PC1: Cổ đông, HĐQT, Ban điều hành
Cổ đông: gia đình Trịnh (21,38% của ông Tuấn, nay ủy quyền cho bà Linh, cộng ~1,87% của bà Lê Thị Thoi), nhóm CII (10,07%), VietinBank Capital (7,54%), còn lại là free float khoảng 58%.
HĐQT / Chủ tịch: phê duyệt chiến lược, giám sát.
Ban điều hành / Tổng Giám đốc: vận hành hàng ngày, đề xuất CAPEX, M&A, nợ vay để HĐQT phê duyệt theo Điều Lệ hoặc thoả thuận đặc biệt từ cổ đông – SHA (Share Holder’s Agreement).
Business units: Xây lắp điện, năng lượng, khai khoáng, bất động sản KCN, sản xuất công nghiệp, mỗi mảng có ban quản lý riêng.
Vai trò F2 Trịnh Khánh Linh thật chất là gì?
Tui nghĩ Khánh Linh đang đóng vai trò long-term representative của một khối cổ phần gia đình cần một chủ sở hữu hợp pháp, trong lúc người nắm giữ thật sự bị vô hiệu hóa pháp lý. Không phải người “điều hành một đế chế 13.000 tỷ” như các tít báo mô tả.
Vậy việc trao ghế cho con có thật sự là trao quyền?
Không hoàn toàn, và đây là chỗ nhiều người nhầm. Chỉ 2 trong 5 lớp quyền lực thực sự đã chuyển giao: chức danh và quyền đại diện biểu quyết.
Chiến lược thực chất, phân bổ vốn, vận hành hàng ngày, vẫn ở lại với CEO và bộ máy chuyên nghiệp.
5 lớp quyền lực như sau:
Legal (chức danh): Đã chuyển.
Ownership (sở hữu): Chưa chuyển – chỉ ủy quyền, không chuyển nhượng cổ phần.
Board (HĐQT): đã chuyển – ghế Chủ tịch.
Executive (điều hành): chưa chuyển, vẫn ở CEO và ban điều hành.
Informal (network, uy tín tích lũy của cha): chưa chuyển, đang thừa hưởng của cha, chưa xây dựng độc lập.
Đây thực chất là Transfer of Title cộng Transfer of Representation, KHÔNG phải Transfer of Governance hay Transfer of Real Control. Ghế thì trao, nhưng năng lực quản trị thực chất và quyền vận hành thì chưa, hoặc chưa thể, nhất là trong vòng 3 tháng.
Trong một mô hình chuẩn bị kế nhiệm 7 giai đoạn (học vấn -> tiếp xúc ngành -> ghế HĐQT -> chuyển giao sở hữu -> ghế Chủ tịch -> thẩm quyền phân bổ vốn -> kế nhiệm toàn phần), Khánh Linh đã qua Education, Exposure (ở KPMG/Vietcap, không phải tại PC1), Board seat và Chairmanship.
Giai đoạn bị nhảy cóc hoàn toàn là Ownership transfer: Chưa từng xảy ra, chỉ có ủy quyền. Hai giai đoạn chưa tới là thẩm quyền phân bổ vốn và kế nhiệm toàn phần.
7. Vậy rủi ro, lợi thế của F2 kiểu Trịnh Khánh Linh và điều kiện vận hành được công ty là gì?
Rủi ro: thiếu kinh nghiệm vận hành toàn diện, thách thức về legitimacy (chưa chứng minh năng lực tự thân và tính chính danh), phụ thuộc vào di sản của cha, rủi ro quản trị gia đình, rủi ro pháp lý lan tỏa từ vụ án của cha.
Lợi thế, nhưng có điều kiện: đường dài nhiều năm nếu tích lũy đúng hướng và gia đình có ekip hỗ trợ, tránh được key-man risk nhanh dù bị ép buộc, ban điều hành cộng 2 thành viên HĐQT độc lập mới vẫn vận hành song song, và kết quả kinh doanh nửa đầu 2026 vẫn tăng hơn 150% giữa khủng hoảng.
Mô hình này chỉ thật sự vận hành được nếu: CEO mới đủ mạnh và độc lập thực chất, 2 ghế HĐQT độc lập giám sát thật sự chứ không hình thức, Khánh Linh chủ động đầu tư thời gian học governance và capital allocation, và vụ án của cha được xử lý êm xui.
4 case F2 gần nhất về cấu trúc chuyển giao ở Việt Nam
Novaland – Mr Bùi Cao Nhật Quân (43-44 tuổi, hơn 20 năm trong tập đoàn, cha lùi về Nova Holding).
TTC AgriS – Ms Đặng Huỳnh Ức My (~40 tuổi, 6 năm chuẩn bị từ 2018).
VinFast – Mr Phạm Nhật Quân Anh (33 tuổi, 7 năm chuẩn bị, cha vẫn Chủ tịch Vingroup).
Chứng khoán DSC – Mr Nguyễn Đức Anh (26 tuổi, case gần tuổi nhất với PC1).
Nhìn 4 case này, PC1 (27 tuổi, 3 tháng chuẩn bị) là ngoại lệ cực đoan nhất xét về thời gian, kể cả so với chuẩn Việt Nam vốn đã “nhanh” hơn benchmark quốc tế khá nhiều.
Nhiệm vụ F2 không phải là khởi nghiệp lại
F1 làm việc bằng entrepreneurship, sales, execution, risk-taking. F2, nếu đúng vai trò governance, không cần lặp lại điều đó, mà cần governance, capital allocation, chọn và giám sát CEO, chiến lược danh mục, thể chế/chuyên nghiệp hóa.
Nếu tui là F1; tui sẽ làm gì?
Nếu Khánh Linh không phải con ông Tuấn, với CV hiện tại, có HĐQT độc lập nào tuyển bà làm Chủ tịch một tập đoàn 13.000 tỷ không?
Câu trả lời gần như chắc chắn là không. Nhưng điều đó không có nghĩa việc bổ nhiệm sai, nó chỉ cho thấy Khánh Linh ngồi ghế đó với tư cách đại diện dài hạn của một khối sở hữu tài sản, chứ không phải một executive được chọn qua cạnh tranh công khai. Đây chính là ranh giới giữa “kế nghiệp để điều hành” và “kế thừa để sở hữu”.
8. Các rủi ro có thể dự đoán được
Founder shadow, thách thức legitimacy của F2.
Lòng trung thành của đội ngũ điều hành cũ.
Sai lầm trong phân bổ vốn do thiếu kinh nghiệm được chuyển giao thành năng lực hệ thống,
Giao dịch với bên liên quan (chú ruột vừa vào HĐQT), bảo vệ cổ đông thiểu số.
Tính độc lập thực chất của HĐQT, rủi ro đa ngành dàn trải, cường độ nợ vay và vốn (lô trái phiếu 900 tỷ vừa bị buộc thu hồi), và xa hơn là rủi ro chuyển giao thế hệ thứ ba nếu không thể chế/chuyên nghiệp hóa ngay từ bây giờ.
9. Điều chúng ta cần học cho Founder và các gia đình có khối tài sản gây dựng nhiều đời: Kế nghiệp để điều hành hay kế nghiệp để sở hữu?
Chuyển giao doanh nghiệp không phải là trao một chiếc ghế CEO trong một vài ngày.
Đó là quá trình chuyển giao đồng thời, nhưng không nhất thiết cùng lúc, của 5 dòng chảy quyền lực: Ownership, governance, management, capital allocation, và legitimacy. F2 không cần giỏi hơn F1 theo cùng một thước đo, vì nhiệm vụ khác nhau hoàn toàn: F1 xây, F2 giữ và thể chế/chuyên nghiệp hóa.
Nhưng câu hỏi quan trọng nhất mà mọi gia đình có tài sản lớn đang có ý định chuyển giao cần trả lời sớm, không phải khi khủng hoảng ập tới, mà là: Quý anh chị đang chuẩn bị cho con mình để kế nghiệp điều hành, hay để trở thành institutional owner kế thừa quyền sở hữu và giám sát? Đó là hai con đường huấn luyện hoàn toàn khác nhau, cần thời gian khác nhau, và đòi hỏi năng lực khác nhau.
PC1 là minh chứng cho việc nếu chúng ta không phân biệt rõ hai con đường đó từ sớm, một cuộc khủng hoảng sẽ buộc chúng ta phải trả lời câu hỏi này theo cách không thoải mái nhất: không chuẩn bị, không lựa chọn, và … chỉ có phản ứng ngắn hạn trước mắt.
Câu hỏi tui để lại để quý anh chị và F2, F3 mà tui biết cùng suy ngẫm: Trịnh Khánh Linh có thực sự điều hành PC1 không?
Tôi nghĩ là không, và tui cho rằng đó mới là câu hỏi đúng, chứ không phải “một cô gái sinh năm 1999 có đủ giỏi để làm Chủ tịch không”.