


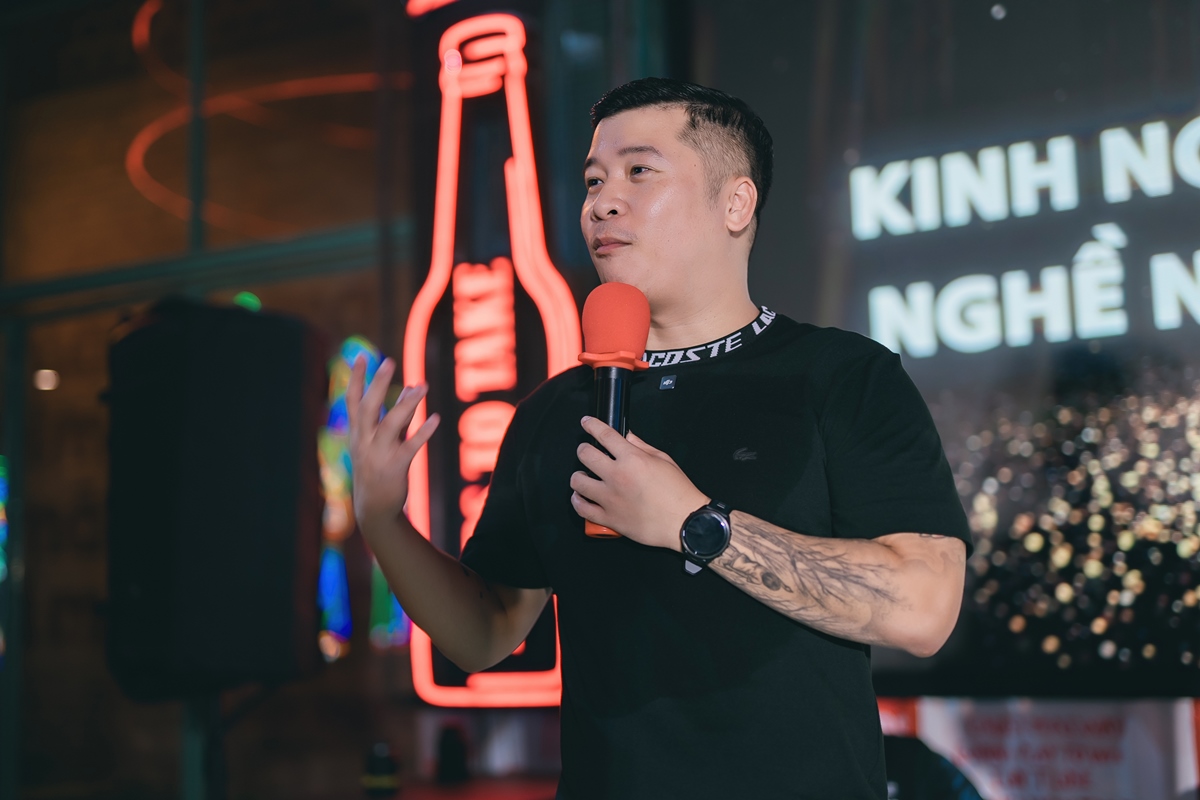
Tự Do dân nhậu Hà Nội chắc … không ai lạ hen. Hẹn đối tác ăn tối, gặp khách hàng sau giờ làm, lướt TikTok cũng thấy ông chủ lên hình dạy kinh doanh, quán nào ở quận nào cũng một kiểu không gian, một chất phục vụ, một cách làm content gần như y hệt nhau. Với tốc độ mở gần 17 cơ sở chỉ trong vài năm, giữa một ngành F&B đang khó khăn hàng loạt sau Covid, tự thân việc đó đã đáng để dừng lại nhìn kỹ, ghi nhận và theo dõi.
Nhưng bài này mình không viết về món nhậu hay bát phở 39 nghìn mới ra mắt. Mình viết về phần: ai thực sự đứng tên pháp lý, cấu trúc sở hữu rẽ nhánh ra sao nếu nhìn bằng con mắt của một nhà đầu tư tổ chức. Và xem thử xem về mặt số liệu Phở Tự Do có gánh chi phí thật sự cho quán … Nhậu hay không?
1. Founder không giấu mặt, mà còn là người nổi tiếng nhất ngành
Người đứng sau Tự Do là Nguyễn Mạnh Tuấn, sinh năm 1986, nhà sáng lập kiêm Chủ tịch. Khác với nhiều founder F&B chọn ở ẩn, Mr Tuấn làm ngược lại hoàn toàn: kênh TikTok “Tuấn Tự Do” của anh có khoảng 900 nghìn đến 1 triệu follower, ước tính khoảng 450 triệu lượt xem trong riêng năm 2024, chủ yếu là video dạy kinh doanh và chia sẻ vận hành chuỗi. Tháng 1/2026, anh còn có một màn “khẩu chiến” công khai với chuỗi đối thủ quanh câu chuyện rau sạch tự trồng và nghi ngờ marketing bẩn.
Đồng sáng lập là Tạ Quang Hưng, cũng sinh 1986, gần như vắng bóng truyền thông, giữ vai trò giám đốc kiêm người đại diện pháp luật của pháp nhân mẹ. Hai người sở hữu 50/50 Công ty TNHH 1986 Việt Nam, thành lập năm 2018, vốn điều lệ đã tăng từ 1 tỷ lên 20 tỷ đồng.
Điểm khác biệt đáng chú ý: ở nhiều câu chuyện mình từng viết, cái khó là tìm cho ra founder thật đứng sau một thương hiệu kín tiếng. Ở đây thì ngược lại, founder công khai tối đa, biến chính bản thân mình thành kênh marketing gần như miễn phí cho cả hệ thống.
2. Ba pháp nhân
Công ty TNHH 1986 Việt Nam – holdco sở hữu thương hiệu, nơi Tuấn và Hưng đứng tên cổ đông 50/50.
Công ty TNHH Nhà Hàng Khách Sạn Quán Nhậu Tự Do (tên quốc tế Freedom Bar Hotel Restaurant Co., Ltd), đây là pháp nhân vận hành.
Công ty TNHH 1986 Media Việt Nam, chức năng cụ thể chưa xác minh được.
3. Người đứng tên đại diện pháp luật
Chi tiết đáng chú ý nhất trong cấu trúc: pháp nhân vận hành, Công ty TNHH Nhà Hàng Khách Sạn Quán Nhậu Tự Do, lại do một người thứ ba, bà Nguyễn Thị Thu Giang, đứng tên đại diện pháp luật, không phải Tuấn, cũng không phải Hưng.
4. “Lợi nhuận 25%/năm” – con số duy nhất từng công bố
Phát biểu tài chính duy nhất mình tìm được trên truyền thông là của chính founder, trả lời phỏng vấn CafeF ngày 31/5/2024: “lợi nhuận trung bình rơi vào khoảng 25%/năm”. Không kèm số tuyệt đối, không nói rõ đây là biên lợi nhuận ròng, biên EBITDA, hay ROIC…
Phép thử đơn giản: đem so với công ty dẫn đầu ngành, có kiểm toán. Golden Gate Group, đơn vị vận hành hơn 500 nhà hàng, 40 thương hiệu, lớn nhất ngành F&B chuỗi Việt Nam, năm tài chính 2025 đạt doanh thu 7.692 tỷ đồng, biên EBITDA khoảng 9,5%, còn biên lợi nhuận ròng chỉ 2,8%.
Nếu “25%” của Tự Do là biên lợi nhuận ròng, con số này cao gấp khoảng 9 lần công ty đầu ngành. Không phải là bất khả thi, một mô hình chủ sở hữu trực tiếp vận hành, không có tầng quản lý cồng kềnh như tập đoàn niêm yết, hoàn toàn có thể đạt biên tốt hơn. Nhưng cũng có thể đây chỉ là một con số nói cho ấn tượng trên mặt báo.
5. Chiến lược bất động sản thời Covid – lợi thế nhưng có hạn sử dụng
Theo chính lời kể của founder, phần lớn mặt bằng hiện tại được chốt giá trong giai đoạn 2020 đến 2022, bằng khoảng một nửa giá trước dịch, trong đó có một vị trí được Vingroup chủ động mời vào Vinhomes Mega Grand World kèm ưu đãi miễn phí thuê hai năm đầu.
Đây là một quyết định đúng thời điểm. Nhưng hợp đồng thuê giá rẻ nào cũng có ngày hết hạn. Thời điểm đáo hạn cụ thể của từng hợp đồng chưa được công khai. Nếu một phần đáng kể biên lợi nhuận hiện tại đến từ chi phí thuê thấp hơn mặt bằng chung, đây là một rủi ro mang tính cấu trúc, không phải rủi ro vận hành có thể khắc phục bằng quản lý giỏi hơn.
6. Phở Tự Do – sản phẩm mới, hay là một chuỗi thứ hai?
Ra mắt khoảng tháng 8/2026, Phở Tự Do mở cửa từ 6 giờ đến 13 giờ, dùng chính mặt bằng ban đêm của Quán Nhậu Tự Do, giá từ 39.000 đồng một bát, cửa hàng đầu tiên ở Tây Mỗ.
Mình không tìm thấy bất kỳ pháp nhân cho “Phở Tự Do”. Đây không phải một chuỗi mới độc lập, mà là một sáng kiến tận dụng công suất nhàn rỗi buổi sáng của tài sản sẵn có, CAPEX bổ sung gần như chỉ nằm ở bếp và dụng cụ nấu phở.
Về truyền thông, màn ra mắt khá gây chú ý: founder tự công bố bán được 700 đến 1.000 bát một ngày trong tuần đầu, nhưng cũng có một sự cố nhỏ đáng chú ý, nhân viên báo hết hàng trong khi chủ khẳng định vẫn còn bán, cho thấy hệ thống thông tin vận hành thời gian thực giữa cửa hàng và trung tâm, ở giai đoạn ra một sản phẩm mới, chưa hoàn toàn đồng bộ.
7. Unit economics ước tính cá nhân
Tự Do không công bố số liệu POS hay doanh thu theo cửa hàng. Những con số dưới đây là ước tính cá nhân dựa trên dữ liệu công khai và benchmark ngành, không phải số liệu chính thức:
Tổng sức chứa công khai khoảng 7.000 khách, tổng diện tích 13.200 m² trên 16 đến 17 cơ sở, tương đương trung bình mỗi cơ sở khoảng 440 khách và 825 m².
Average check giả định cho phân khúc nhậu tầm trung Hà Nội khoảng 250 đến 350 nghìn đồng một khách.
Food & beverage cost theo benchmark ngành nhà hàng Việt Nam khoảng 28 đến 35%, chi phí nhân sự phục vụ bàn khoảng 12 đến 18%, chi phí thuê dao động 4 đến 15% tuỳ cơ sở có đang hưởng ưu đãi hay không.
Store-level EBITDA margin ước tính cá nhân rơi vào khoảng 10 đến 25% tuỳ kịch bản thấp, cơ sở, cao, với CAPEX mở mới khoảng 3 đến 8 tỷ đồng mỗi cơ sở, thời gian hoàn vốn 16 đến 30 tháng.
Về vụ bán … Phở.
Một cửa hàng Tự Do cỡ trung bình, ước tính doanh thu buổi tối khoảng 1,3 tỷ đồng/tháng, trong đó tiền thuê mặt bằng chiếm khoảng 117 triệu/tháng (tức 9% doanh thu), lãi trước khấu hao lãi vay (EBITDA) rơi vào khoảng 235 triệu/tháng. Số tiền thuê 117 triệu đó, có bán phở hay không cũng phải trả.
Bán phở vào đúng khung giờ chết 6h-13h sáng thì gần như không tốn thêm đồng thuê nào, chỉ tốn thêm nguyên liệu, khoảng 3-5 nhân sự ca sáng (25-40 triệu/tháng), điện gas nấu nước dùng (12-25 triệu/tháng), và chút khấu hao nồi niêu bàn ghế (2,5 triệu/tháng). Cộng hết các khoản này lại khoảng 39,5 triệu chi phí gần như cố định mỗi tháng, giá bán 45.000 đồng/bát, biến phí mỗi bát khoảng 18.000 đồng, tức mỗi bát lời khoảng 27.000 đồng sau biến phí.
Chỉ cần bán khoảng 50 bát/ngày là gánh phở đó đã hoà đủ chi phí của chính nó, không có rủi ro lỗ nếu ế.
Còn nếu bán được 300 bát/ngày, chỉ bằng 1/3 so với con số 700-1.000 bát/ngày quán tự công bố tuần đầu mở bán, doanh thu phở khoảng 405 triệu/tháng, trừ hết chi phí còn lời khoảng 198,6 triệu/tháng. Số này đã đủ trả hết 117 triệu tiền thuê buổi tối và còn dư ra 82 triệu. Nếu giữ được mức 500 bát/ngày, phần lời lên tới 391,5 triệu, gấp hơn 3 lần tiền thuê.
Nói cách khác, chỉ cần duy trì 1/3 đến 1/2 lượng khách của tuần mở bán, Tự Do gần như đang “thuê mặt bằng miễn phí” nhờ bán thêm phở buổi sáng.
8. Rủi ro phụ thuộc cá nhân, pha loãng định vị thương hiệu và con dao hai lưỡi mang tên truyền thông
Thương hiệu, nội dung, đàm phán mặt bằng của Tự Do gần như đều gắn trực tiếp với một cá nhân duy nhất. Kênh TikTok cá nhân của Tuấn gần như là một phần tài sản vô hình không tách rời khỏi doanh nghiệp, một dạng key-person risk ở mức rất cao.
Vụ “khẩu chiến” công khai với chuỗi hồi tháng 1/2026, quanh câu chuyện rau sạch tự trồng và nghi ngờ chiêu marketing bẩn, là một ví dụ sống động cho con dao hai lưỡi này: vừa chứng minh năng lực tạo nội dung viral gần như miễn phí, vừa là rủi ro khủng hoảng truyền thông nếu một sự việc tương tự xảy ra ở quy mô lớn hơn, hoặc vào đúng thời điểm nhạy cảm.
Định vị có bị pha loãng không?
Vấn đề ở đây không nằm ở chỗ “nhậu” và “phở” khác phân khúc ẩm thực, cả hai vẫn là đồ ăn Việt, khách hàng vẫn có thể trùng nhau một phần (dân văn phòng). Vấn đề nằm ở lệch dịp sử dụng (occasion mismatch): buổi tối, “Tự Do” đại diện cho giải trí, nhậu nhẹt, ồn ào, nam giới chiếm đa số. Buổi sáng, phở đại diện cho sự gọn gàng, nhanh, sạch sẽ, đối tượng rộng hơn nhiều (gia đình, phụ nữ, dân công sở). Hai cảm xúc này gần như đối lập nhau, và khi đặt chung một tên, não khách hàng buộc phải xử lý cả hai tín hiệu cùng lúc.
Rủi ro không chia đều hai bên. Khách nhậu buổi tối gần như không quan tâm sáng hôm sau quán bán gì. Nhưng khách phở buổi sáng, nhất là nhóm phụ nữ, gia đình, người quan tâm sạch sẽ, có thể ngần ngại khi biết đây chính là “quán nhậu tối qua”, liên tưởng tới mùi bia, mùi thuốc lá, hình ảnh bàn ghế nhựa hơi bừa bộn. Đây là nhóm dễ bị mất nhất, không phải nhóm nhậu.
Quan điểm của mình: với bài toán tài chính đã tính ở trên, tiềm năng lợi nhuận từ việc tận dụng mặt bằng nhàn rỗi lớn hơn nhiều so với mức độ loãng thương hiệu có thể xảy ra, nên không cần tách thương hiệu hoàn toàn.
9. Những gì thực sự cấu thành giá trị của chuỗi
– Quy mô và tốc độ mở rộng, theo tự nhận của founder lớn gấp 3 lần chuỗi Vuvuzela của Golden Gate.
– Lợi thế chi phí thuê mặt bằng có thật.
– Một founder có năng lực marketing và xây dựng thương hiệu cá nhân hiếm có trong ngành F&B Việt Nam. Dám xuất hiện cũng đã là bản lĩnh lớn.
– Ý tưởng tận dụng tài sản sẵn có qua Phở Tự Do, cho thấy tư duy vận hành và công suất tài chính, nếu nhân rộng đúng cách sang phần còn lại của hệ thống.
– Hơn 1.000 nhân sự đã vận hành đủ ổn định để triển khai chuyển đổi số nội bộ.
10. Những gì cần chiết khấu nếu định giá chuỗi này hôm nay
– Không có BCTC kiểm toán, không có dữ liệu POS công khai để kiểm chứng bất kỳ con số tài chính nào.
– Cấu trúc ba pháp nhân tách biệt, phạm vi hợp nhất chưa rõ, người đại diện pháp luật của pháp nhân vận hành là bên thứ ba.
– Lợi thế chi phí thuê có thời hạn, rủi ro khi các hợp đồng đáo hạn và phải tái ký theo giá thị trường.
– Rủi ro phụ thuộc cá nhân rất cao, chưa thấy cơ chế kế nhiệm nào được công bố.
– Sản lượng Phở Tự Do công bố trong tuần đầu nhiều khả năng phản ánh hiệu ứng mới lạ, chưa chắc là nhu cầu ổn định dài hạn.
11. Thị trường đang trả giá bao nhiêu cho một chuỗi F&B Việt Nam tương tự?
Nhìn sang vài tiền lệ thật để có hệ quy chiếu: Masan chi thêm cho 34% cổ phần Phúc Long năm 2022, định giá công ty khoảng 455 triệu đô, trên nền EBITDA 2022 khoảng 195 tỷ đồng. Cùng năm, nhóm quỹ Singapore định giá Golden Gate khoảng 653 triệu đô khi mua gần 36% cổ phần. Gần đây nhất, Golden Gate mua lại The Coffee House với EV khoảng 270 tỷ đồng, tương đương khoảng 8 lần EBITDA 2024. Biên tham khảo chung cho ngành F&B chuỗi Việt Nam rơi vào khoảng 5 đến 8 lần EBITDA.
Nhưng tất cả những thương vụ trên đều đi kèm BCTC kiểm toán, thương hiệu phủ toàn quốc, và có nhà đầu tư tổ chức tham gia định giá độc lập. Tự Do ở thời điểm hiện tại chưa có điều đó. Áp thẳng 5 đến 8 lần vào một con số EBITDA chưa ai kiểm chứng, cần chiết khấu mạnh hơn.
12. Founders team học được gì từ câu chuyện Tự Do
– Một con số tự công bố trên báo, dù founder có uy tín tới đâu, không bao giờ thay thế được một bộ BCTC kiểm toán. “25%/năm” nghe ok, nhưng nếu không định nghĩa rõ là lợi nhuận gì, nó chỉ là một câu trích dẫn, không phải một sự thật tài chính.
– Lợi thế chi phí có thời hạn sử dụng, đừng nhầm nó với lợi thế cấu trúc vĩnh viễn. Một hợp đồng thuê giá rẻ ký năm 2021 không có nghĩa biên lợi nhuận năm 2028 vẫn y như vậy.
– Tách bạch pháp nhân sở hữu, vận hành và tài sản ngay từ đầu, kèm theo một sơ đồ cổ đông rõ ràng, sẽ tiết kiệm rất nhiều thời gian và niềm tin khi có nhà đầu tư tổ chức gõ cửa sau này.
– Thương hiệu cá nhân của founder là một tài sản cực kỳ mạnh để tăng trưởng nhanh với chi phí marketing gần như bằng 0, nhưng đồng thời cũng là một rủi ro tập trung khi cần cân bằng với các công việc quản trị hàng ngày khác khi quy mô tài sản tăng.
– Mở rộng sản phẩm thông minh như Phở Tự Do, tận dụng tài sản sẵn có thay vì đòi vốn mới, là một bài học vận hành đáng học, bất kể cấu trúc sở hữu phía sau nó còn nhiều điểm cần làm rõ.
– Minh bạch sớm là thứ mua được niềm tin của nhà đầu tư tổ chức về sau. Những thương vụ triệu đô thật sự, như câu chuyện Highlands mình viết mấy tuần trước, đều cần nhiều năm xây dựng niềm tin trước khi có một con số lớn được ký, không phải thông qua … một bài phỏng vấn ấn tượng.
13. Kết: câu hỏi cốt lõi
Bỏ qua câu chuyện thương hiệu và những video triệu view, dữ liệu công khai có đủ để chứng minh chuỗi này tạo ra lợi nhuận thực, dòng tiền thực, và khả năng nhân rộng với mức sinh lời hấp dẫn hay không?
Câu trả lời ở thời điểm hiện tại: Chưa.
Lucas đã nói rằng: niềm tin vào một founder giỏi là cần thiết để bắt đầu một cuộc trò chuyện, nhưng không bao giờ nên là thứ thay thế cho một bộ BCTC kiểm toán khi quyết định ký một tấm séc. Anh chị có thể rất tin một con người, nhưng cấu trúc, sổ sách, và pháp nhân mới là thứ còn nguyên vẹn vào ngày mọi niềm tin có thể … bị thử thách.
#equitix
#phunglelamhai
#Lucas