


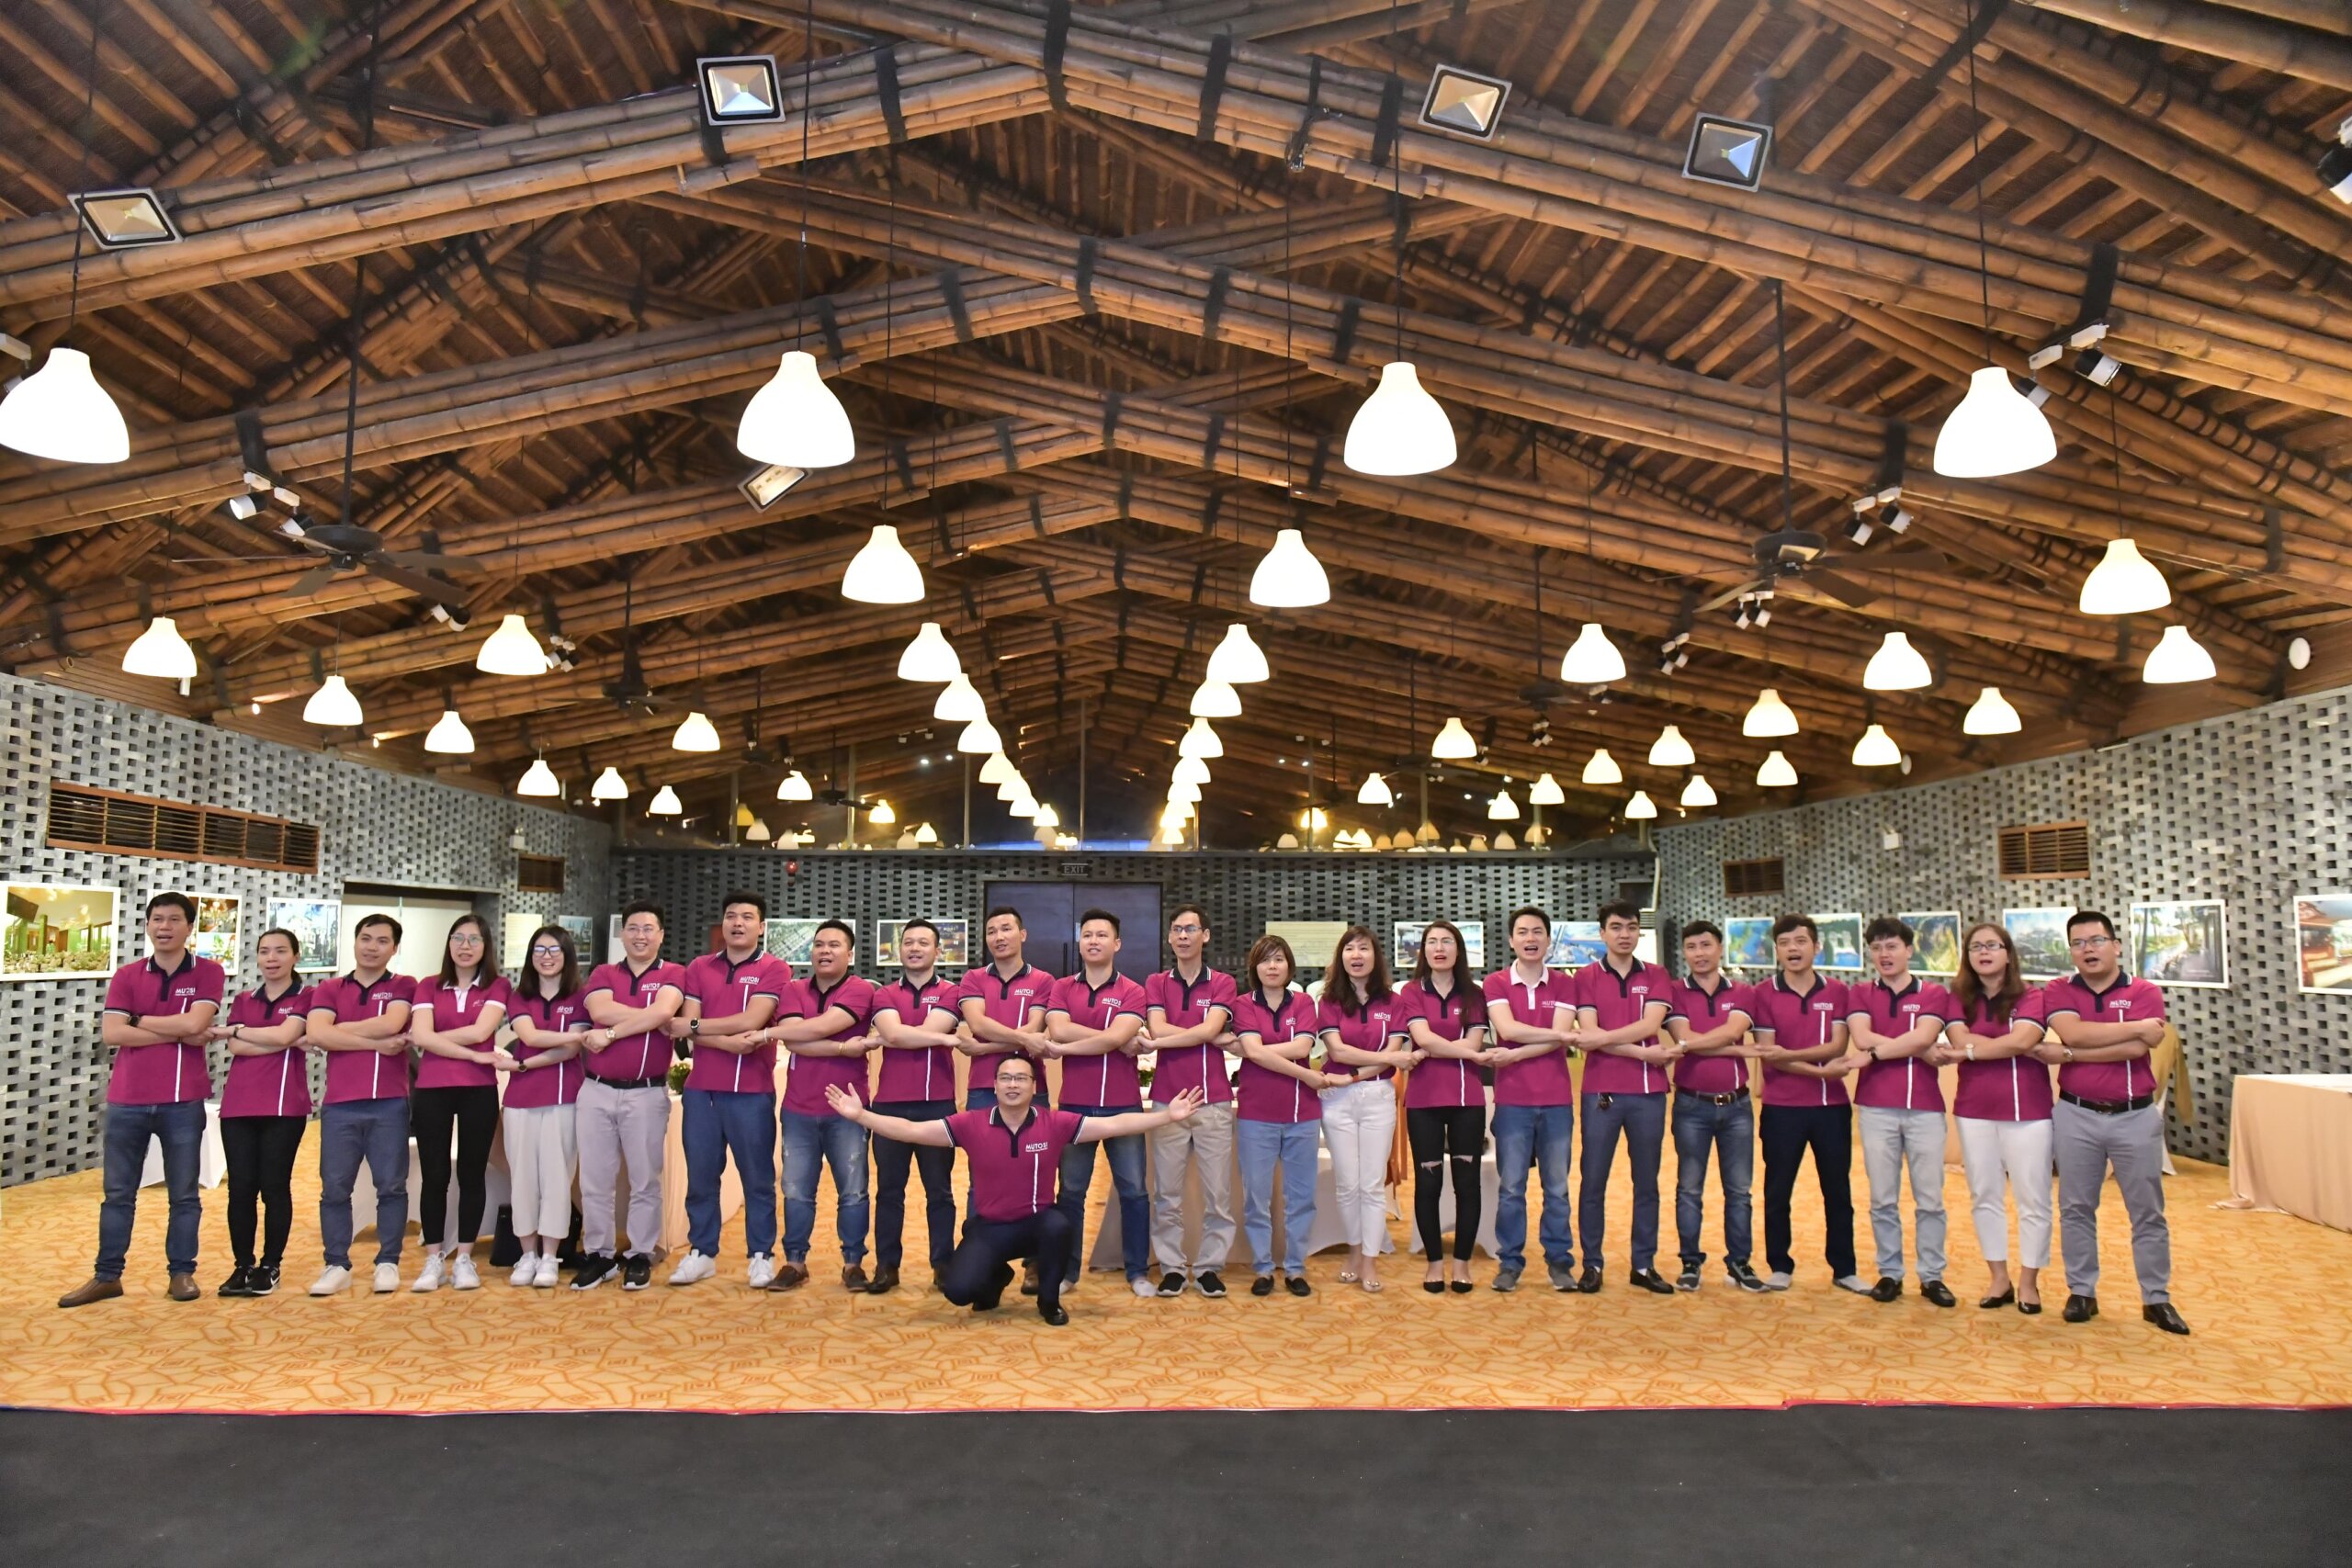
Là người theo dõi các thương vụ tại Việt Nam mỗi tuần, đặc biệt các case founder-led SME được quỹ đầu tư “chuyên nghiệp hóa” rồi bán cho tập đoàn chiến lược nước ngoài – Mutosi là một trong những case mình theo dõi được trong nhóm ngành thiết bị gia dụng. Không hot bằng mấy deal F&B hay proptech, nhưng lại là kiểu deal mà dân PE & founders nên đọc.
Ngày 8-9/9/2026, Ariston Group – tập đoàn thiết bị nhiệt/nước niêm yết tại Milan, doanh thu 2,7 tỷ EUR – công bố mua 83% Mutosi Group, hãng sản xuất máy lọc nước Việt Nam. Mekong Capital, quỹ đã rót 10 triệu USD vào đây từ 6/2021, chính thức thoái vốn sau ~5,25 năm nắm giữ.
Đây là những gì mình quan sát – từ founder, tới cách một quỹ PE “huấn luyện” một công ty gia dụng nhỏ đủ để một tập đoàn niêm yết dám mua.
1. Founder không phải tay ngang
Người đứng sau Mutosi là Mr Trần Trung Dũng, sinh 1980, tốt nghiệp Khoa Hóa học – Đại học Khoa học Tự nhiên (ĐHQG Hà Nội).
Đường đi trước Mutosi không hề “khởi nghiệp từ số 0”: R&D tại Dehfu Coating (2004) -> nhân viên marketing tại Bayer Material Science (nguyên liệu sơn phủ polyurethane) -> Account Manager tại GE Plastics (2006) -> Account Manager tại SABIC (2008) -> Giám đốc Kinh doanh/CEO tại TNI – Tập đoàn Thanh Nam (2010).
Rồi năm 2012, ông gắn với Karofi – một thương hiệu máy lọc nước thuộc Tecomen Group.
Tháng 10/2018, ông cùng 3 đồng sáng lập Mutosi tại Hà Nội.
Nhà sáng lập kể lại động lực rời công việc ổn định là cảm giác trách nhiệm phải xây một “quán quân” nội địa cho ngành công nghiệp nhẹ – công nghiệp nặng đã có Hòa Phát, Vingroup, nhưng thiết bị gia dụng thì chưa. Ông cũng kể một tình huống tại hội chợ quốc tế bị khách hàng Tây Ban Nha coi thường năng lực sản xuất Việt Nam – trở thành cú hích để chứng minh chất lượng “Made in Vietnam”.
2. Một vòng gọi vốn tổ chức duy nhất trong 8 năm
Khác hẳn nhịp gọi vốn 4-5 vòng liên tiếp mà nhiều startup Việt hay đi, Mutosi chỉ có ĐÚNG MỘT vòng đầu tư tổ chức được công bố trong toàn bộ 8 năm tồn tại: 10 triệu USD từ Mekong Capital, tháng 6/2021, qua Mekong Enterprise Fund IV (quỹ 246 triệu USD).
Không công bố cổ phần mua, không công bố định giá lúc vào, không công bố nhà đầu tư đồng hành nào khác, nhiều khả năng là founder, đồng sáng lập, hoặc nhân viên sớm giữ cổ phần.
Rồi thẳng một mạch 5 năm sau: thoái vốn cho một tập đoàn niêm yết. Không có vòng Series A, B, C nào ở giữa. Đây là kiểu công ty đi vốn “một phát ăn luôn” – hiếm gặp, và đặt cả áp lực lẫn rủi ro dồn vào đúng một nhà đầu tư tổ chức duy nhất trong suốt vòng đời công ty.
3. Vì sao một tập đoàn Ý đã ở Việt Nam 38 năm lại đi mua một hãng lọc nước nội địa nhỏ … so với họ
Ariston không phải người mới ở Việt Nam. Có mặt từ 1988, văn phòng đại diện tại TP.HCM từ 1996, nhà máy tại Bắc Ninh từ 2004 (nâng cấp 2014 với hơn 18 triệu USD, trở thành nhà máy lớn thứ hai của Ariston tại châu Á). Theo Vietdata (2022), Ariston đứng vị trí TOP thị trường máy nước nóng Việt Nam, doanh thu ~2.000 tỷ đồng, lợi nhuận >250 tỷ đồng, tăng trưởng 20-40%/năm giai đoạn 2020-2022.
Quy mô toàn cầu: doanh thu 2,707 tỷ EUR (2025), ~12.000 nhân sự, 40 quốc gia, 37 nhà máy. Và đây không phải một thương vụ đơn lẻ – Mutosi nằm trong một làn sóng M&A 2026 của Ariston: mua Riello (7/2026), mua 100% Chromagen Australia (5/2026), rồi Mutosi (9/2026). Đây là lần ĐẦU TIÊN Ariston bước vào ngành lọc nước ở bất kỳ thị trường nào trên toàn cầu.
Lý do chính thức, theo Chủ tịch điều hành Paolo Merloni: “bước vào một danh mục tăng trưởng nhanh, bổ trợ cho mảng máy nước nóng hiện có”. Theo Phó Chủ tịch điều hành khu vực Umberto Crovella: kết hợp “chuyên môn lọc nước, năng lực sản xuất và vị thế mạnh của Mutosi” với “mạng lưới phân phối rộng của Ariston”.
Điểm đáng chú ý: Mutosi (14 triệu EUR doanh thu 2025) chỉ chiếm khoảng 0,5% doanh thu tập đoàn Ariston. Đây không phải một thương vụ trọng yếu tài chính – đây là một quyền chọn chiến lược giá rẻ để mua một chỗ đứng trong một danh mục hoàn toàn mới, tận dụng sẵn nhà máy, đội ngũ vận hành, và một dòng doanh thu tái diễn/lặp lại từ việc thay lõi lọc định kỳ.
4. Mô hình kinh doanh: sản xuất + xây thương hiệu, không đi OEM thuần
4 dòng sản phẩm cốt lõi lúc Mekong vào (2021): máy lọc nước, thiết bị gia dụng, máy lọc không khí, hệ thống xử lý nước công nghiệp.
Sức hút thị trường: Thị trường thiết bị gia dụng/lọc nước Việt Nam tăng trưởng theo đô thị hóa và lo ngại chất lượng nước – quy mô ngành không được Mekong công bố cụ thể.
Tăng trưởng ngành: Tỷ lệ hộ dùng máy lọc nước ~35-40% năm 2018 (theo Mr Dũng) – còn nhiều khoảng trống để thâm nhập thêm.
Xu hướng tiêu dùng: Người tiêu dùng đô thị chuyển từ bình lọc/nước đóng chai sang hệ thống lọc gắn cố định – đúng hướng sản phẩm chủ lực của Mutosi.
Cấu trúc cạnh tranh: Thị trường đông đối thủ (Kangaroo, Karofi, Sunhouse…) nhưng phân tán – không có dữ liệu thị phần để đánh giá Mutosi đứng ở đâu.
Chất lượng founder: Founder có ~14 năm kinh nghiệm ngành liên quan, từng vận hành một thương hiệu lọc nước khác ở vị trí CEO/đồng sáng lập trước khi lập Mutosi.
Mô hình kinh doanh: Mutosi chọn mô hình sản xuất và phân phối (không phải trading thuần), khoảng 75% linh kiện nguồn từ nhà cung cấp trong nước, có tư vấn chất lượng từ chuyên gia Hirayama (Nhật). Lý do: OEM/gia công thuần dễ rơi vào cuộc đua giảm giá, còn sở hữu thương hiệu mới giữ được biên lợi nhuận.
Lợi thế phân phối (moat): Mạng lưới đang mở rộng (~300 điểm 2019 -> kế hoạch 4.000 điểm 2021).
Lợi thế thương hiệu: Thương hiệu Việt định vị “chuẩn Nhật” (cố vấn Hirayama) – chưa có khảo sát nhận diện thương hiệu độc lập.
Lợi thế sản xuất: Có nhà máy riêng tại Hà Nội (không phải thuê gia công) – đây là tài sản hữu hình, sau này chính là thứ Ariston nêu tên khi mua.
Kinh tế lặp lại/thay thế: Lõi lọc cần thay định kỳ -> doanh thu tái diễn (recurring). Đây chính xác là lý do Ariston nêu ra 5 năm sau khi mua.
Cơ hội chuyên nghiệp hoá: Công ty founder-led, chưa có HĐQT độc lập, chưa có ERP – đúng hồ sơ công ty “cần chuyên nghiệp hóa” mà Mekong chuyên làm.
Ngành thiết bị gia dụng/nước có nhiều tập đoàn toàn cầu (Ariston, A.O. Smith, Coway…) đang tìm cách vào/mở rộng tại Đông Nam Á – tạo sẵn nhóm bên mua tiềm năng.
Khả năng IPO: IPO khó khả thi với quy mô nhỏ; bán chiến lược là đường thoái vốn hợp lý nhất ngay từ đầu.
5. Unit Economics dự đoán (ước tính cá nhân, không phải số liệu công ty công bố)
Không có EBITDA hay biên lợi nhuận nào được công bố ở bất kỳ thời điểm nào trong 8 năm – đây là điểm khác biệt lớn với nhiều case khác mình từng theo dõi. Chỉ có thể dựng lại đường doanh thu (theo phỏng vấn đối tác phân phối, không phải báo cáo kiểm toán):
- 2019: doanh thu ước tính ~20 tỷ đồng
- 2020: ước tính ~100 tỷ đồng
- 2021 (lúc Mekong vào): ước tính ~300 tỷ đồng (~13 triệu USD)
- 2022: tuyên bố duy trì tăng trưởng ~30%/năm dù macro xấu
- 2025 (Ariston công bố khi mua): 14 triệu EUR (~16,3 triệu USD)
Số điểm bán: ~300 điểm (giữa 2019) -> kế hoạch 4.000 điểm cuối 2021 (mục tiêu, không phải số thực tế) -> khoảng 3.900 điểm + 59 nhà phân phối độc quyền (2022-2023)
6. Từ 4 dòng sản phẩm ban đầu tới danh mục mở rộng
Trong 5 năm Mekong nắm giữ, danh mục mở rộng sang máy lọc đứng, lọc âm tủ (under-sink), phụ kiện, dịch vụ sau bán hàng, lọc ion-kiềm, và một dòng máy lọc “probiotic” (bổ sung men vi sinh vào nước) – được truyền thông trong nước mô tả là “đầu tiên thế giới”.
7. Phương pháp đầu tư khác của Mekong – không chỉ rót tiền, mà “huấn luyện” founder
Đây là điểm khác lớn nhất so với đa số case gọi vốn khác mình từng phân tích. Mekong Capital vận hành theo phương pháp riêng gọi là Vision Driven Investing (VDI) – đội ngũ Mekong từng thử “best practices” thông thường giai đoạn 2001-2006 và tự nhận thất bại (“không tạo ra tác động gì”). Từ 2007, họ đưa chương trình huấn luyện lãnh đạo theo trường phái Landmark Education/Vanto Group vào, chuyển từ việc ÁP ĐẶT giải pháp sang để founder tự “kiến tạo tầm nhìn”.
Cách làm cụ thể tại Mutosi (theo tuyên bố của Mekong khi công bố thoái vốn): đồng kiến tạo tầm nhìn, phát triển tổ chức, xây văn hóa, phát triển nhân tài, chuyển đổi số, trải nghiệm khách hàng, chuyển đổi mô hình kinh doanh. Không có số liệu cụ thể đi kèm cho phần lớn các mục này.
Điều thú vị: Mekong cũng tự công khai một thất bại – thương vụ Ben Thanh Jewelry (2016-2020), bị chính Mekong gọi là “khoản đầu tư kém nhất 10 năm” vì đã quay lại cách áp đặt ý tưởng thay vì phương pháp trên. Hiếm quỹ PE nào tự mổ xẻ thất bại công khai như vậy.
Cấu trúc giao dịch dự đoán:
a) Phù hợp nhất với định vị công khai của Mekong (“medium to large minority stakes, most frequently 30-49%”).
10 triệu USD cho 30-49% ngụ ý định giá công ty khoảng 20-33 triệu USD lúc vào – hợp lý với doanh thu ~13 triệu USD (2021), tức EV/Doanh thu ~1,5-2,5x.
Founder vẫn giữ quyền kiểm soát vận hành hàng ngày, Mekong có ghế quan sát/HĐQT và phủ quyết với các quyết định lớn.
b) Chi phối: Ít khớp với định vị công khai của Mekong hơn, nhưng khớp với kết quả cuối: đến 2026, tổng cổ phần Mekong + cá nhân bán cho Ariston là 83%, ban điều hành chỉ còn 17%.
Nếu đúng, ngụ ý Mekong (cùng các cá nhân) đã sở hữu đa số ngay từ 2021, hoặc mua thêm qua các vòng sau (không công bố).
Cấu trúc này giải thích trực tiếp vì sao ban điều hành cuối cùng chỉ giữ 17% – ít khả năng xảy ra nếu ban đầu Mekong chỉ có 30-49% và không có vòng gọi vốn thêm nào được biết đến.
8. Một ghế hội đồng quản trị đáng giá
Nếu phải chọn MỘT hành động cụ thể, có tên người, có thể kiểm chứng nhất mà Mekong để lại tại Mutosi – đó là việc bổ nhiệm ông Adrian Micu vào hội đồng quản trị độc lập. Ông Micu là cựu Chủ tịch kiêm CEO Haier Mỹ, cựu Giám đốc Công nghệ toàn cầu của Whirlpool.
So với hàng loạt tuyên bố “xây văn hóa”, “chuyển đổi số” chung chung, đây là bước duy nhất có tên, có chức danh xác minh được, và có thể lập luận trực tiếp là lý do một tập đoàn quốc tế như Ariston tin tưởng vào chất lượng quản trị của một công ty Việt Nam quy mô rất nhỏ theo chuẩn của họ.
9. Mekong thực sự đã làm gì? (2021-2026)
Nhiều người hỏi mình “Mekong giúp Mutosi tăng trưởng” nghĩa là làm gì cụ thể.
- QUẢN TRỊ – mảng có bằng chứng rõ nhất
Trước 2021: Mutosi thuần founder-led, mọi quyết định qua một người, chưa có ai ngoài đội sáng lập trong bộ máy ra quyết định.
Mekong làm: đưa ông Adrian Micu vào ghế hội đồng quản trị độc lập – cựu Chủ tịch kiêm CEO Haier Mỹ, cựu Giám đốc Công nghệ toàn cầu Whirlpool.
Vì sao đáng giá: đây không phải một “cố vấn cho có” – đây là người từng vận hành các tập đoàn thiết bị gia dụng toàn cầu, mang đúng loại kinh nghiệm mà một founder Việt không tự có được dù giỏi tới đâu.
Kết quả suy luận được: khi Ariston (một tập đoàn niêm yết ở Milan) thẩm định một công ty Việt Nam quy mô rất nhỏ theo chuẩn của họ, một hội đồng quản trị có tên tuổi ngành thật giúp giảm đáng kể rủi ro cảm nhận của bên mua. - CHUYỂN ĐỔI SỐ – mảng có hệ thống thật, không chỉ là slogan
Trước 2021: quản lý kênh phân phối rời rạc, thủ công.
Mekong/Mutosi làm: triển khai MobiWork DMS (2020-2021) để quản lý tuyến bán hàng, nhân viên, tồn kho toàn kênh. Sau đó lên hẳn ERP SAP S/4HANA (đối tác triển khai Citek), go-live khoảng 2023, thêm lớp CDP/chatbot/CRM tự động hóa.
Đây là bộ số hóa đầy đủ nhất mình từng thấy ở một công ty gia dụng Việt Nam quy mô này.
Tuyên bố đi kèm (chưa kiểm chứng độc lập): tỷ lệ lỗi ngoài quy trình giảm xuống dưới 1% (từ ~2-2,5% ngành, theo lời CTO Mutosi), điểm hài lòng khách hàng tăng lên 95%. - TÀI CHÍNH – mảng chỉ có tuyên bố, chưa có số
Mekong nói: “mở rộng biên lợi nhuận gộp” bằng cách dồn nguồn lực vào sản phẩm/kênh biên cao hơn.
Thực tế: không có bất kỳ số biên lợi nhuận trước/sau nào được công bố để kiểm tra tuyên bố này đúng tới đâu. Đây là chỗ mình khuyên anh chị em đọc kỹ – nghe “mở biên lợi nhuận” dễ tin, nhưng không có số thì không nên coi là sự thật đã xác nhận. - CHIẾN LƯỢC & VĂN HÓA – phương pháp riêng của Mekong (Vision Driven Investing)
Đây là điểm khác biệt lớn nhất so với nhà đầu tư tài chính thuần túy: Mekong không áp đặt giải pháp, mà để founder tự “kiến tạo tầm nhìn” qua một quy trình huấn luyện lãnh đạo bắt nguồn từ Landmark Education/Vanto Group – một phương pháp họ dùng nhất quán từ 2007 tới giờ, không riêng gì Mutosi.
Founder Trần Trung Dũng công khai ghi nhận phương pháp này giúp Mutosi “vượt qua giai đoạn khó khăn nhất 2022-2023” và “đạt các mốc tầm nhìn 2024-2025” – nhưng không có số liệu cụ thể đi kèm cho các mốc đó.
- PHÂN PHỐI – mảng Mekong nêu tên cụ thể nhất khi công bố thoái vốn
Từ ~300 điểm bán (2019) hướng tới mạng lưới hàng nghìn điểm qua 59 nhà phân phối độc quyền. Đây là hạng mục được nhắc tới rõ ràng nhất trong thông cáo thoái vốn (“broadening distribution… nationwide multi-channel”) – nhưng quy mô mạng lưới cũng chỉ đến từ lời công ty, không có kiểm toán độc lập. - SẢN PHẨM – mở rộng đúng hướng “doanh thu tái diễn” mà bên mua sau này nhắm tới
Từ 4 dòng ban đầu, mở rộng sang lọc âm tủ, phụ kiện, dịch vụ sau bán hàng, lọc ion-kiềm, dòng “probiotic”. Đúng nước đi này 5 năm sau chính là lý do Ariston nêu ra khi mua – “doanh thu tái diễn từ thay lõi lọc”.
TỔNG KẾT NHANH: nếu bỏ Mekong ra khỏi phương trình, phần “công ty vẫn tăng trưởng doanh thu” nhiều khả năng vẫn xảy ra (founder đã tăng 20 tỷ lên 300 tỷ đồng TRƯỚC khi Mekong vào). Nhưng phần biến một công ty founder-led thành một tài sản mà một tập đoàn niêm yết dám mua – tức quản trị có tên tuổi + hệ thống số hóa đủ chuẩn thẩm định – gần như chắc chắn là công của 5 năm Mekong ở đó, không phải thứ tự nhiên mà có.
10. Sáu giai đoạn phát triển
GĐ 1: 2018 – thành lập, cạnh tranh trực tiếp với thị trường đã đông đúc.
GĐ 2: 2019-2020 – mở rộng điểm bán, xây nền tảng sản xuất trong nước.
GĐ 3: 2021 – nhận vốn tổ chức đầu tiên và duy nhất (Mekong Capital).
GĐ 4: 2021-2023 – số hóa toàn diện (DMS rồi ERP), mở rộng danh mục sản phẩm.
GĐ 5: 2023-2025 – nâng cấp quản trị (Adrian Micu), chuẩn hóa báo cáo, “đạt các mốc tầm nhìn” theo tuyên bố.
GĐ 6: 2026 – thoái vốn cho tập đoàn chiến lược nước ngoài, ban điều hành ở lại vận hành.
11. Những gì cấu thành “giá trị” mà Ariston trả tiền để mua (dù không công bố giá)
- Nhà máy sản xuất thật tại Hà Nội (không phải thuê gia công)
- Mạng lưới phân phối đang mở rộng (59 nhà phân phối độc quyền)
- Hệ thống ERP/DMS đã số hóa, đủ chuẩn để một tập đoàn niêm yết thẩm định
- Một ghế hội đồng quản trị có chuyên gia ngành (Adrian Micu)
- Dòng doanh thu tái diễn từ lõi lọc thay định kỳ – lý do được nêu RÕ NHẤT trong mọi phát biểu chính thức
- Ban điều hành đồng ý ở lại vận hành sau khi bán (giữ 17%)
12. Yếu tố cộng thêm / chiết khấu vào định giá
Cộng thêm: có nhà máy sở hữu (không phải thuê); mạng lưới phân phối đang hoạt động; ban điều hành cam kết ở lại.
Chiết khấu: không có EBITDA/doanh thu kiểm toán công khai; không có dữ liệu thị phần so với Kangaroo, Karofi, Sunhouse, Coway; chỉ chiếm 0,5% doanh thu bên mua nên khó có định giá cao cấp (premium) như một thương vụ trọng yếu.
13. Hành trình khách hàng
Nhận diện qua điểm bán/đại lý -> mua máy lọc nước -> trải nghiệm sử dụng hàng ngày -> đến chu kỳ thay lõi lọc (đây chính là điểm mà Ariston nhắm tới vì tạo doanh thu tái diễn) -> mua thêm phụ kiện/dịch vụ hậu mãi -> có thể mua thêm dòng sản phẩm khác trong hệ sinh thái (máy lọc không khí, thiết bị gia dụng) -> giới thiệu qua kênh đại lý.
14. Cơ cấu sở hữu lúc thoái vốn – 83/17, thấp hơn nhiều so với những gì founder Việt thường giữ lại
Ariston mua 83% từ Mekong Capital và “một số nhà đầu tư cá nhân”. Ban điều hành chỉ giữ lại 17%.
So với nhiều case founder Việt khác (nơi nhóm sáng lập dù bị pha loãng qua nhiều vòng vẫn thường giữ được 35-45% tới lúc gọi vốn lớn), 17% là một tỷ lệ khá thấp cho một công ty chỉ trải qua đúng MỘT vòng đầu tư tổ chức.
Điều này gợi ý nhiều khả năng: hoặc Mekong (cùng nhà đầu tư cá nhân đi kèm) đã nắm cổ phần chi phối/gần chi phối ngay từ 2021, hoặc có thêm giao dịch/vòng góp vốn không công bố trong 5 năm giữa. Đây là suy luận, Mutosi không công bố cấu trúc sở hữu chi tiết ở bất kỳ thời điểm nào.
15. Câu hỏi nhiều founder sẽ tự hỏi
“17% của một công ty vừa được một tập đoàn niêm yết Milan mua, hay 100% của một công ty vẫn dừng ở quy mô hộ kinh doanh gia đình?”
Và một câu hỏi khó hơn: nếu founder chấp nhận tụt xuống 17% mà không có bất kỳ áp lực gọi vốn liên tục nào (chỉ một vòng duy nhất trong 8 năm) – điều gì đã xảy ra ở giữa? Đây là khoảng trống dữ liệu lớn nhất của toàn bộ case, và cũng là lý do một case “sạch bề mặt” như Mutosi vẫn cần được đọc cẩn thận, không nên vội coi là hình mẫu hoàn hảo.
16. Định giá tham khảo – vì sao lần này KHÔNG thể tính như các case khác
1,0x doanh thu -> EV ~16,3 triệu USD
1,5x doanh thu -> EV ~24,5 triệu USD
2,5x doanh thu -> EV ~40,8 triệu USD
4,0x doanh thu -> EV ~65,2 triệu USD
Vài lưu ý quan trọng để không ai hiểu lầm:
Không thể tính MOIC/IRR thật từ bảng này, vì thiếu 2 dữ kiện bắt buộc: (1) % cổ phần Mekong thực sự sở hữu khi bán, (2) số tiền gốc Mekong đã chi cho từng % đó (chỉ biết tổng 10 triệu USD ban đầu, không biết đổi lấy bao nhiêu %).
17. Founders học được gì
- Một ghế hội đồng quản trị đúng người (có chuyên môn ngành, có thể kiểm chứng) đáng giá hơn nhiều những tuyên bố “chuyển đổi văn hóa” chung chung khi cần thuyết phục một bên mua chiến lược quốc tế.
- Thoái vốn không cần chờ IPO hay quy mô khổng lồ. Một công ty 14-16 triệu USD doanh thu vẫn bán được cho một tập đoàn niêm yết tỷ EUR, miễn là đủ “sạch” về quản trị và báo cáo.
- Số hóa (ERP, hệ thống quản lý kênh) không chỉ để vận hành tốt hơn – nó là hồ sơ mời chào cho bên mua chiến lược sau này. Một công ty không thể chứng minh số liệu bằng hệ thống sẽ mất nhiều thời gian “dọn lại” đúng lúc cơ hội bán xuất hiện.
- Một vòng gọi vốn duy nhất, kéo dài 5 năm rồi thẳng tới thoái vốn, là một mô hình vốn khả thi – nhưng đặt toàn bộ rủi ro/áp lực vào đúng một mối quan hệ nhà đầu tư – founder. Nếu mối quan hệ đó đổ vỡ, không có vòng B/C nào để “chữa cháy”.
- Cổ phần thấp (17%) – nếu công ty đó vừa được một tập đoàn tỷ đô mua, ngay cả một phần nhỏ vẫn có thể lớn hơn nhiều so với sở hữu toàn phần một công ty nhỏ dừng lại mãi mãi.
- Doanh thu tái diễn (recurring revenue, như lõi lọc cần thay định kỳ) là thứ bên mua chiến lược trả tiền cao nhất để có – hãy thiết kế mô hình kinh doanh có yếu tố này ngay từ đầu nếu muốn hấp dẫn một strategic buyer sau này.
Equitix team vẫn đang theo dõi những case như Mutosi mỗi tuần, để giúp các founders hiểu rõ hơn cách các quỹ PE quốc tế và các tập đoàn chiến lược nước ngoài thực sự nhìn một tài sản Việt Nam trước khi xuống tiền, và giúp cộng đồng founders có thêm một góc nhìn tỉnh táo trong hành trình gọi vốn của chính mình.
Share để lan tỏa cho cộng đồng founders nha.
Disclaim: Thông tin mang quan điểm cá nhân và phân tích dựa trên các thông tin được công bố, không phải khuyến nghị đầu tư. Các số liệu Unit Economics, cơ cấu sở hữu và định giá trong bài là ước tính/suy luận cá nhân dựa trên dữ liệu công khai, không phải số liệu do Mutosi, Mekong Capital hay Ariston Group công bố chính thức.
Tham gia khoá học để trở thành đối tác của 300+ NDT tổ chức và tập đoàn của Equitix & Partner, ngay tại đây:
1. Lớp tài chính, điều hành HDQT và DHDCD, tại đây.
2. Lớp định giá, cấu trúc vốn, term-sheet và thiết lập chiến lược đầu tư cho founder, tại đây.
3. Lớp vận hành – Ngôi nhà vận hành DN để đạt mục tiêu tăng trưởng của công ty trong giai đoạn chuyên nghiệp hoá, tại đây.