


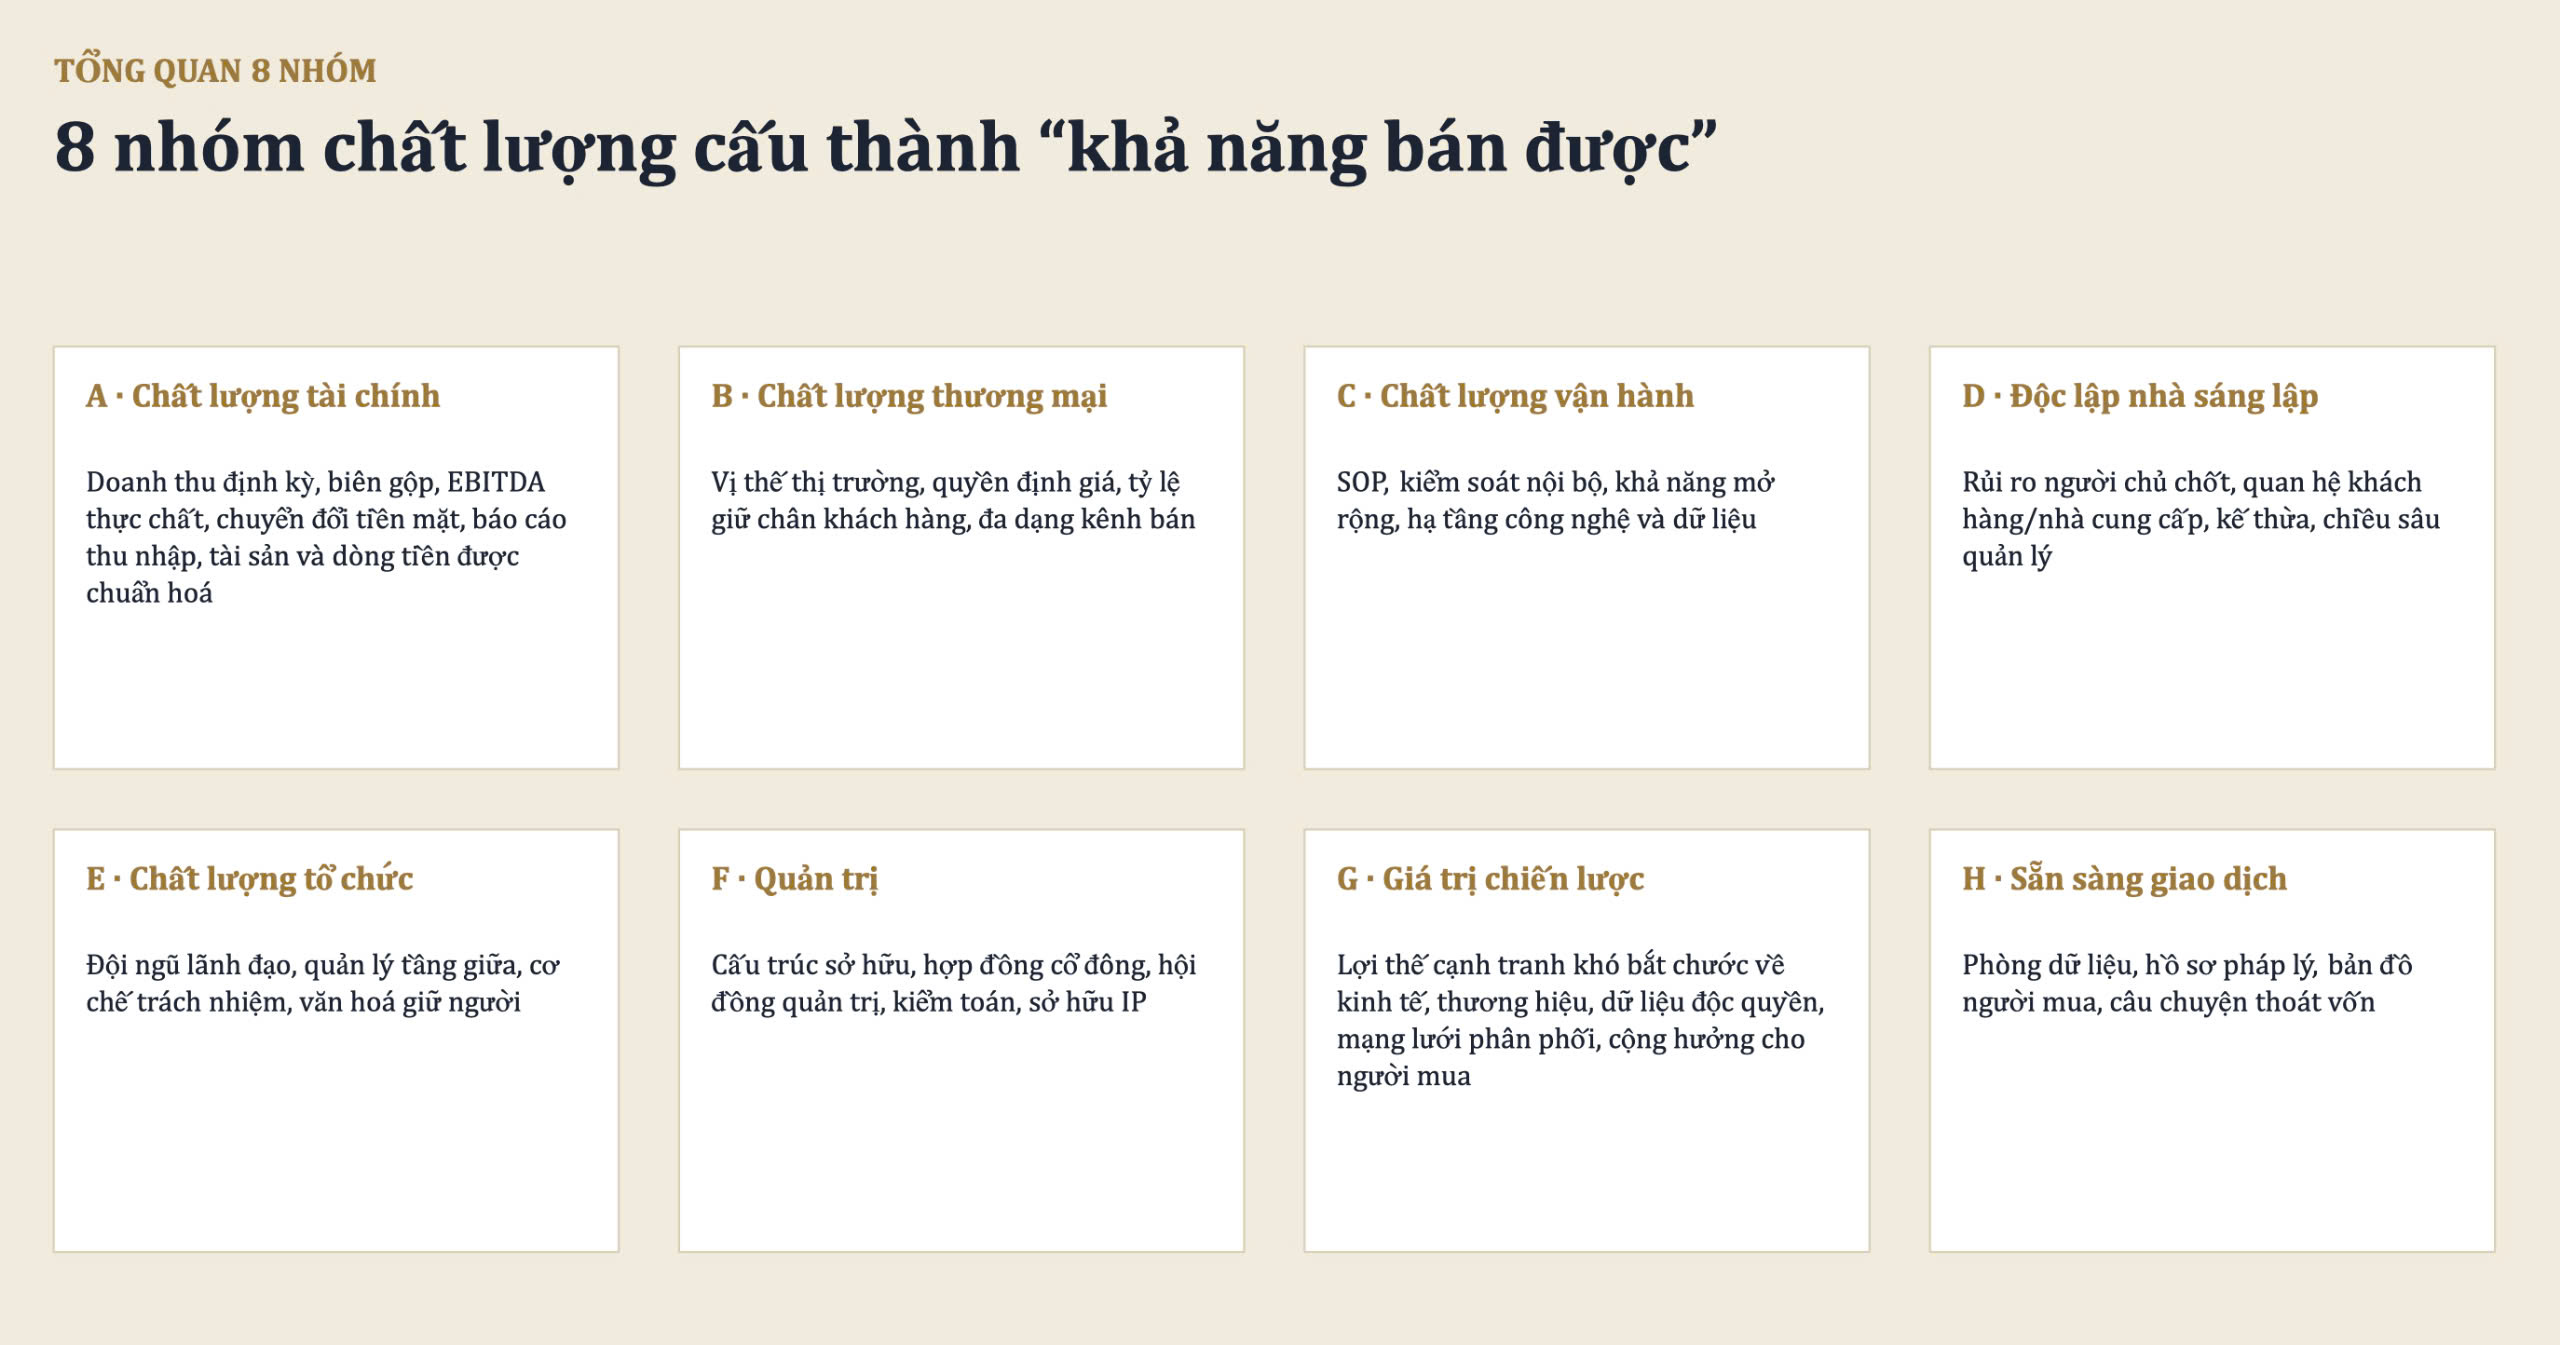
Mấy năm trước FOMO phong trào gọi vốn và IPO.
Mình đã dự đoán nó sẽ lặng lẽ rời cuộc chơi với cách làm FOMO của các bên, nhưng bẵng sau vài năm; mọi thứ phong trào đúng như mình dự đoán; lặng lẽ rút lui thầm lặng.
Tuy vậy…
Chúng cũng lẳng lặng để lại 01 cảm nhận không chính xác vào thị trường vốn mới nổi ở Vietnam chúng ta.
Câu hỏi là:
Liệu rằng build-để-bán … có phải chỉ là game lùa gà hay game tài chính không?
Nếu tài chính mà tách khỏi vận hành thật sự … thì đúng là game tài chính thật.
Trong khi thực tế, nó chưa bao giờ tách ra … khỏi bức tranh kinh doanh.
Thật ra các quỹ đầu tư đã làm việc này từ năm 1999 tại Vietnam và họ đã từ vài triệu USD tài sản trở thành quỹ tài sản sau 20 năm tăng trưởng 500 – 1tỉ USD.
Nên mình hay nói: Công cụ và mô hình không sai, chỉ là do người sử dụng chúng … có thể chưa hiểu đầy đủ và có thể vận dụng chưa chính xác.
Trong hơn 15 năm thành tích của tư nhân nói chung được đo bằng những chỉ số khá đơn giản: Doanh thu, Chi phí, Lợi nhuận.
Nhưng chưa bao giờ đi sâu vào: Chất lượng của doanh thu hay chất lượng của Lợi nhuận; trong khi đó, những framework vốn này đã tồn tại lâu trên thị trường thế giới và trở thành benchmark thành công hẳn hoi.
Cộng thêm…
Sau nhiều series viral trước, có một câu hỏi lặp lại nhiều nhất trong tin nhắn mình nhận được: “Vậy Build-to-Sell với Build-to-Last, chọn 1 trong 2 đúng không anh?”
Mình xin giải thích cho cộng đồng và anh chị em founders/giới chủ để hiểu đúng như sau:
1. 03 Ngộ nhận phổ biến nhất về Build-to-Sell, mình nghe gần như tuần nào cũng có người nhắc lại.
Ba ý hay bị gán cho Build-to-Sell nhất là: (1) mở công ty, bơm tăng trưởng ảo, bán tháo trước khi sự thật lộ ra (2) tối ưu vài chỉ số ngắn hạn cho đẹp deck, bỏ qua chất lượng vận hành thật sự, (3) nhà sáng lập càng “không thể thay thế” thì công ty càng có giá trị.
Trong các thesis đầu tư thành công đã từng có: Đều tồn tại cả founder tại vị trở thành institutional founder và có cả founder lùi vị trí thì công ty hiệu quả hơn (về mặt dữ liệu).
Và đồng thời cũng rất nhiều công ty fail vì founder rời ghế trên thị trường vào thời điểm chưa phù hợp, song song đó cũng có nhiều thành công rực rỡ khi CEO chuyên nghiệp tiếp nhận công ty, ngay cả ở Vietnam.
2. Vậy, thực ra là; Build-to-Sell là một kỷ luật quản trị, không phải một chiến thuật … bán tháo tài sản.
Bản chất của Build-to-Sell: minh bạch tài chính, hệ thống hoá vận hành, giảm phụ thuộc vào một cá nhân duy nhất – dù cá nhân đó tài giỏi tới đâu. Không có vấn đề nào trong ba việc trên liên quan tới “làm đẹp số liệu ngắn hạn” hay “bán tháo”. Ngược lại, nó đòi hỏi kỷ luật lâu dài hơn nhiều so với việc chỉ tập trung tăng trưởng doanh thu.
Và đây là điểm hay bị bỏ qua nhất: một công ty được xây tốt theo kỷ luật Build-to-Sell, gần như luôn CŨNG là công ty đáng giữ lâu dài.
Vậy Builid-To-Sell … là vế không loại trừ Build-To-Last mà chỉ nâng mức sẵn sàng của công ty khi tới đúng thời điểm thì … thoái vốn khi công ty vẫn còn là tài sản đang mạnh.
Ở Vietnam cộng hưởng thêm ý chính mình hay nói với anh em founders FFP500: Khi vai trò tư nhân chưa được ủng hộ rõ ràng; Build-To-Sell cho FDI đẳng cấp hơn dai dẳng … làm quản gia công ty mình với vô vàn nỗi lo pháp lý chầu trực xung quanh. Đây là suy nghĩ thực tế; nhưng cũng không loại trừ bộ năng lực chung khi Build-To-Last.
Đơn cử: NDT chiến lược ở các quốc gia phát triển thích mua đa số vì:
– Họ không rành luật, tính bản địa, con người và rủi ro địa phương mặc dù họ đi trước chúng ta 20 – 50 năm. Luật được công nhận và tiêu chuẩn kế toán, quản trị ở Vietnam khác chuẩn xuyên quốc gia được công nhận rộng rãi.
– Chi phí sở hữu cổ phần nhanh và chi phí này bé hơn việc tự làm trong 3 năm – 5 năm nhưng không đảm bảo thành công 100% mặc dù họ dài vốn và có năng lực quản trị, kinh nghiệm vượt trội ở phần đa thị trường.
– Rủi ro hay thất bại nào đó của họ có thể ảnh hưởng danh tiếng, giá cổ phiếu và rủi ro lợi ích kinh tế từ phía họ >>> so với lợi ích nhận lại … từ công ty được đầu tư. Do đó bạn sẽ thường xuyên phải giao dịch trung gian trước khi 02 bên ‘hẹn hò’ và tìm hiểu sâu về nhau.
– NDT chiến lược mong muốn thông qua phần lớn các vấn đề thượng tầng, bao gồm cả chiến lược phát triển công ty nhưng cần thời gian chuyển giao từ đội ngũ sáng lập sang đội ngũ của họ để làm giảm rủi ro hậu quản lý tài sản sau MnA, đặc biệt là về con người và duy trì … tính liên tục tạo ra lợi nhuận cũng như tăng trưởng (vì chúng liên quan tới định giá) sau khi … đổi chủ.
Vậy bạn có thể thấy, tầm nhìn của FDI phải lớn hơn của chúng ta chứ, đúng không? Họ dở … đến nỗi để bạn bán tháo tài sản mà không nhìn được nổi … chất lượng doanh thu, lợi nhuận hay vận hành, hay sao? Có phỏng!!
Nói cách khác: thứ làm một công ty “đáng giữ” và thứ làm một công ty “bán được giá tốt” phần lớn là CÙNG MỘT bộ kỷ luật – không phải hai con đường tách biệt như nhiều người vẫn tưởng.
Ở Việt Nam, mình cũng thấy điều tương tự – chỉ khác là ít công ty chọn công khai kỷ luật đó thôi.
Diana JSC là ví dụ đáng nhắc lại: một thương hiệu gia đình dẫn đầu ngành hàng vệ sinh, có sổ sách và vận hành đủ rõ ràng để Unicharm ký thoả thuận mua 95% cổ phần năm 2011.
Không ai xây Diana “để bán” ngay từ đầu – nhưng chính vì công ty đủ kỷ luật chuẩn hoá, để một tập đoàn Nhật Bản tin tưởng thẩm định và ký hợp đồng, gia đình sáng lập mới có lựa chọn thoái vốn khi họ muốn, thay vì bị ép giá vì thiếu minh bạch.
Vậy tại sao nhiều founder vẫn phản ứng khi nghe “Build-to-Sell” – dù bản chất nó vô hại, thậm chí có lợi?
Theo mình quan sát, phản ứng đó hiếm khi về logic tài chính.
Nó thiên về cảm giác kiểm soát hơn.
“Giảm phụ thuộc vào nhà sáng lập” nghe giống như đang bị nói rằng mình không còn quan trọng – trong khi thực ra nó chỉ đang nói: doanh nghiệp của bạn xứng đáng tồn tại tốt hơn, độc lập hơn, kể cả khi không có bạn trong phòng và tiếp tục … ra quyết định. Đó là hai chuyện rất khác nhau, nhưng cảm giác ban đầu thường trộn chung vào cảm xúc nói chung, nhất là trong giai đoạn build-để-làm thì mình thường đồng hoá DN = bản sắc của nhà sáng lập.
Cho tới khi quá mệt và F2, F3 cũng … không thích kế nghiệp; thì mới thoái vốn.
FOUNDERS HỌC ĐƯỢC GÌ TỪ BÀI NÀY?
- Build-to-Sell không phải là mệnh đề loại trừ của Build-to-Last. Chúng chia sẻ phần lớn cùng một bộ kỷ luật: minh bạch, hệ thống hoá, giảm phụ thuộc cá nhân.
- Nếu công ty bạn đang được xây theo kỷ luật đó, bạn không cần chọn giữ mãi hay bán đi ngay bây giờ. Bạn chỉ đang giữ cho mình MỌI lựa chọn được mở cửa, thay vì tự đóng bớt lựa chọn vì… thiếu chuẩn bị.
- Mục tiêu đúng không phải “xây để bán bằng mọi giá”. Mục tiêu đúng là: xây một công ty tốt, mà quyền sở hữu của nó CÓ THỂ chuyển giao – dù bạn có chọn chuyển giao hay không tại thời điểm này.
- Phản ứng cảm tính với “giảm phụ thuộc nhà sáng lập” là bình thường, không sao cả. Cho tới khi bạn thực sự muốn … nghỉ hưu hoặc F5 game mới.
Đây cũng chính là nội dung tụi mình đi sâu nhất trong lớp khai giảng 7/9 tới – Lớp nhỏ để đủ khả năng kiểm soát chất lượng bài tập, còn 2-3 slot, ưu tiên founder quy mô 60-100 tỷ/năm trở lên. Anh chị nào quan tâm, comment hoặc inbox mình, chi tiết lịch học từ bạn CEO – Vu Huong Lien nhen.
Đăng kí tại link.
#equitix #phunglelamhai #lucas #BuildToLast #BuildToSell #Founder #MA #InstitutionalFounder #KhaiGiangThang9