


Vậy Lucas, team, founder FFP500 và Equitix thực sự làm gì?
Sau 3 bài viết khá viral trên đa nền tảng, Lucas nhận được rất nhiều lời mời kết bạn và traffic vào web thì tăng x5 so với cùng kỳ năm ngoái.
Follower cũng tăng 2000+ trong vỏn vẹn 2 tháng.
Rất cảm ơn tình cảm và trân quý sự quan tâm của mọi người.
Tuy nhiên mình chưa có đủ thời gian để trả lời hết 01 lần với quý anh chị mới biết nhau nên Lucas chia sẻ dưới đây và hi vọng có thể kết bạn và kết nối với các anh chị em nếu phù hợp trong tương lai.
Sau một thời gian chia sẻ khá nhiều về doanh nghiệp, vốn, M&A và câu chuyện xây dựng tài sản doanh nghiệp, có lẽ tui nên nói rõ hơn một chút về công việc mà team mình đang làm.
Thực ra khá dễ hiểu như sau:
Chúng tôi làm việc ở nơi Founder, Capital, Transaction, Compliance (Sự tuân thủ) gặp nhau.
Không phải doanh nghiệp nào cũng cần gọi vốn.
Không phải nhà đầu tư nào cũng phù hợp với mọi doanh nghiệp.
Và một giao dịch tốt không đơn thuần là tìm được người … có tiền.
“Kết nối đầu tư” là 1 từ khoá mà anh em chúng tôi thảo luận rằng nó đơn giản 1 cách quá mức với những gì chúng tôi đang làm; nhưng cũng dặn chúng tôi 1 điều rằng những gì mình làm ở Vietnam nó còn mới nên dẫn tới cộng đồng chưa hiểu đầy đủ hết ý nghĩa của chúng. Đó là 01 điều dễ thông cảm và cũng là cơ hội để team mình có thể làm được nhiều điều ý nghĩa trong 01 thị trường còn thiếu thông tin đúng đắn.
Bạn cứ hình dung bạn phải đi qua 10 phần công việc nhưng thị trường chỉ đơn giản nói 1 từ khoá mô tả 0.1% công việc đó; bạn thấy nó vừa khó (Vì mình bắt đầu ở nơi còn phải nhiều nỗ lực) và thấy nó cũng là cơ hội – nếu nhiều người hiểu đúng và đầy đủ hơn.
Công việc của Equitix thường rơi vào 4 nhóm:
1. ĐẦU TƯ
Chúng tôi trực tiếp đầu tư vào những doanh nghiệp phù hợp với investment thesis của Equitix.
Đặc biệt là những SME đã có hoạt động kinh doanh thực sự (thường profile hay là build-để-làm) trước đây, ở Vietnam gần như không ai build-to-sell cả; đó là sự thực data phổ quát cần nắm.
Họ có dòng tiền hoặc EBITDA, nhưng vẫn còn khoảng trống lớn về governance, financial discipline, middle management, hệ thống vận hành, khả năng chuyển giao, giảm rủi ro cho bên mua hậu tiếp quản tài sản và khả năng scale.
Equitix không chỉ nhìn vào việc “công ty đang kiếm được bao nhiêu tiền”.
Chúng tôi nhìn vào:
Doanh nghiệp này có thể trở thành một tài sản có giá trị hơn trong 3-5 năm tới hay không?
Vì vậy, capital thường đi cùng restructuring, governance và operating improvement song song với khoản đầu tư.
Ở khoản này chúng tôi quan tâm mạnh: FnB, Y tế, Giáo dục… hoặc các mô hình mình … cảm thấy có thể thực hiện turnaround investment (xoay chuyển tình thế) – nghiệp vụ phức tạp nhưng nếu đi đúng hướng thì nó vẫn trở thành tài sản tốt trong tương lai.
Team chúng mình xuất phát điểm là founder-operator; nên hiểu sâu sắc cách vận hành và điều hành hằng ngày và câu chuyện phải ra quyết định với chủ tài sản.
Hoạt động thông thường: Team đánh giá khoảng cách sẵn sàng từ hiện trạng hiện tại đến giai đoạn có thể đầu tư bằng vai trò Partner trước: Trả bằng advisory fee hoặc sweat equity (cổ phần công sức) để giảm áp lực cashflow phải trả nhưng deal vẫn có thể diễn ra nếu team bạn phù hợp với kho thư viện research và model, hồ sơ chào bán cổ phần mà team tụi mình có được.
Mỗi năm thực hiện rất nhiều giao dịch tạo ra 1 industry library – thư viện hiểu biết sâu và biết được các business bị từ chối vì điều gì khiến team mình có khả năng nhìn nhận vấn đề sâu và nhanh hơn thông thường.
Hậu chỉnh sửa: Khoản vốn 500k – 1Mil USD.
Chi phí sử dụng vốn: 1,56 tỉ với lãi suất tham khảo 12%/1 năm vậy DN phải tầm 70 – 80 tỉ/1 năm với giả định 10% LN sau thuế mới nên thực hiện khoản vốn để hấp thụ. (Benchmark tham khảo)
Còn phần lớn: Đều phải sửa.
Sự thật cần nhận ra: Khi bạn cố chưa đủ nhiều, thì hiện tại phải cố gấp 3 – 5 lần với hiện trạng 01 thị trường vốn đang cần nhiều bằng chứng về năng lực của tài sản phía bán nói chung (Mindset, cách vận hành trong quá khứ, thứ còn giá trị với phía mua còn sót lại, cải thiện để tăng giá trị trong tương lai)… không phải câu chuyện 1-2 ngày thảo luận và biến nó thành hiện thực trong doanh nghiệp.
2. LEAD INVESTOR & CO-INVESTMENT
Có những thương vụ phù hợp với thesis nhưng quy mô hoặc cấu trúc vốn không nhất thiết để một bên thực hiện toàn bộ.
Khi đó, chúng tôi có thể đóng vai trò lead investor, cùng đầu tư với những LP/đối tác góp vốn có thesis, khẩu vị rủi ro và niềm tin phù hợp với thương vụ.
Có thể hình dung đơn giản:
LP giống như cổ đông.
Investment Committee giống như HĐQT.
Deal team là bên tìm kiếm, thẩm định và thực thi khoản đầu tư.
Điều quan trọng không phải là “gọi được thật nhiều tiền”.
Mà là đưa đúng nguồn vốn vào đúng doanh nghiệp, với đúng cấu trúc quyền lợi và trách nhiệm. Ví dụ vốn này bỏ vào là để tăng trưởng chứ không phải để đáo nợ vì năng lực quản trị tài chính trong quá khứ tạo ra, cũng là thứ tụi tui hay thẩm định.
LPs của tụi tui:
Có những nhà thích cashflow business, tăng trưởng đều 7 – 10% và được kì vọng chia lãi tức.
Có nhà thích khẩu vị rủi ro cao, thích lời bằng chục lần thì đầu tư vào công nghệ.
Có nhà thích chuỗi vì họ đã từng làm bán lẻ cho người dùng cuối, tin vào năng lực thẩm định của mình và scale Online-to-Offline.
Có nhà thích phân phối, sản xuất vì làm nghề 20 – 30 năm phân phối, sản xuất, FMCG và họ thích đầu tư vào cái họ hiểu rõ nhất.
Cũng có những nhà thích đầu tư tài chính vào vùng chưa hiểu biết và muốn học nó.
Tất nhiên các deals cũng phải thông qua sự đảm bảo hiểu biết sâu sắc của team chúng tôi về deal, đặc biệt là … con người làm chuyên môn và sự tăng trưởng bài bản của công ty.
3. M&A & CAPITAL TRANSACTION
Khi một thương vụ lớn hơn khả năng ticket của một nhóm nhà đầu tư cá nhân (có thể 5Mil – 20Mil USD + follow-on), bài toán không còn là:
“Có ai bỏ tiền không?”
Mà trở thành: “Nên thiết kế transaction này như thế nào để nhiều nhóm nhà đầu tư tổ chức có thể tham gia theo giai đoạn phù hợp với nhu cầu giữ kiểm soát và định giá công ty phù hợp với từng vòng?”
Founder Vietnam: Rất mê khi nói tới tài chính và giao dịch. Nhưng cái gì phàm không rành … thì tốt nhất là không làm vì chúng đụng tới bản sắc kiểm soát của phần lớn các nhà sáng lập. Đây là tâm lý mà tụi tui phải chia sẻ đủ nhiều để họ tương thông:
Một family office có thể quan tâm đến ownership.
Một strategic investor có thể quan tâm đến quyền biểu quyết và synergies.
Một financial investor có thể quan tâm đến IRR và ROI exit.
Một institutional investor lại có những yêu cầu khác về governance, chuẩn reporting và ticket size.
Vì vậy, chúng tôi dẫn dắt và cấu trúc thương vụ theo từng nhóm vốn:
Ai tham gia -> đầu tư bao nhiêu -> sở hữu bao nhiêu thì founder team còn động lực -> có quyền gì -> kỳ vọng gì -> và thoái vốn như thế nào -> nếu xung đột, cái gì sẽ được ưu tiên?
Tránh áp lực cao, vô hình nhưng mơ hồ thì cả 03: Founder, NDT vs chúng tôi đều gặp rủi ro cao về tài sản và kỳ vọng.
Đó là phần công việc M&A mà bên ngoài thường chỉ nhìn thấy là “tìm nhà đầu tư”.
Thực tế, tìm được người mua … chỉ là một phần cực kì nhỏ … của transaction.
4. ĐÀO TẠO FOUNDER
Và có một việc nghe có vẻ không liên quan nhưng lại rất quan trọng: đào tạo.
Bởi thị trường vốn, M&A, ESOP, governance, valuation hay exit là những thứ rất khó nếu Founder chưa từng trải qua một giao dịch thực tế.
Chúng tôi không đào tạo để Founder trở thành investment banker.
Mục tiêu là giúp Founder hiểu:
Doanh nghiệp của mình đang đứng ở đâu trong thị trường vốn?
Những giao dịch nào có thể xảy ra?
Ai có thể mua tài sản này?
Họ định giá dựa trên điều gì?
Và phải xây doanh nghiệp như thế nào để một ngày nào đó có người muốn mua nó?
Đây cũng là lý do chúng tôi thường nói về một thay đổi rất quan trọng về sự dịch chuyển trong tư duy:
Đừng chỉ xây một business để vận hành.
Hãy hiểu cách biến business đó thành một asset có thể chuyển nhượng.
Tui nghĩ đây cũng là điểm khác biệt lớn nhất trong cách chúng mình làm việc:
Founder cần gì để doanh nghiệp tốt hơn.
Investor cần gì để vốn được bảo vệ và sinh lời.
Và transaction cần được cấu trúc thế nào để hai bên có thể cùng tham gia.
Cuối cùng, một thương vụ tốt không phải là thương vụ mà một bên “thắng” bên kia.
Một thương vụ tốt là khi doanh nghiệp tốt lên, Founder có thêm lựa chọn, Investor có một khoản đầu tư xứng đáng và tất cả các bên đều hiểu mình đang sở hữu, chịu trách nhiệm và kỳ vọng điều gì.
Đó là công việc chúng tôi đang làm.
Chúc cả nhà nghỉ lễ vui vẻ và hẹn sau lễ chúng ta có thể catch úp với nhau nếu bạn đang có 1 tài sản cần định hướng để phù hợp với thesis build – to – sell trong tương lai.
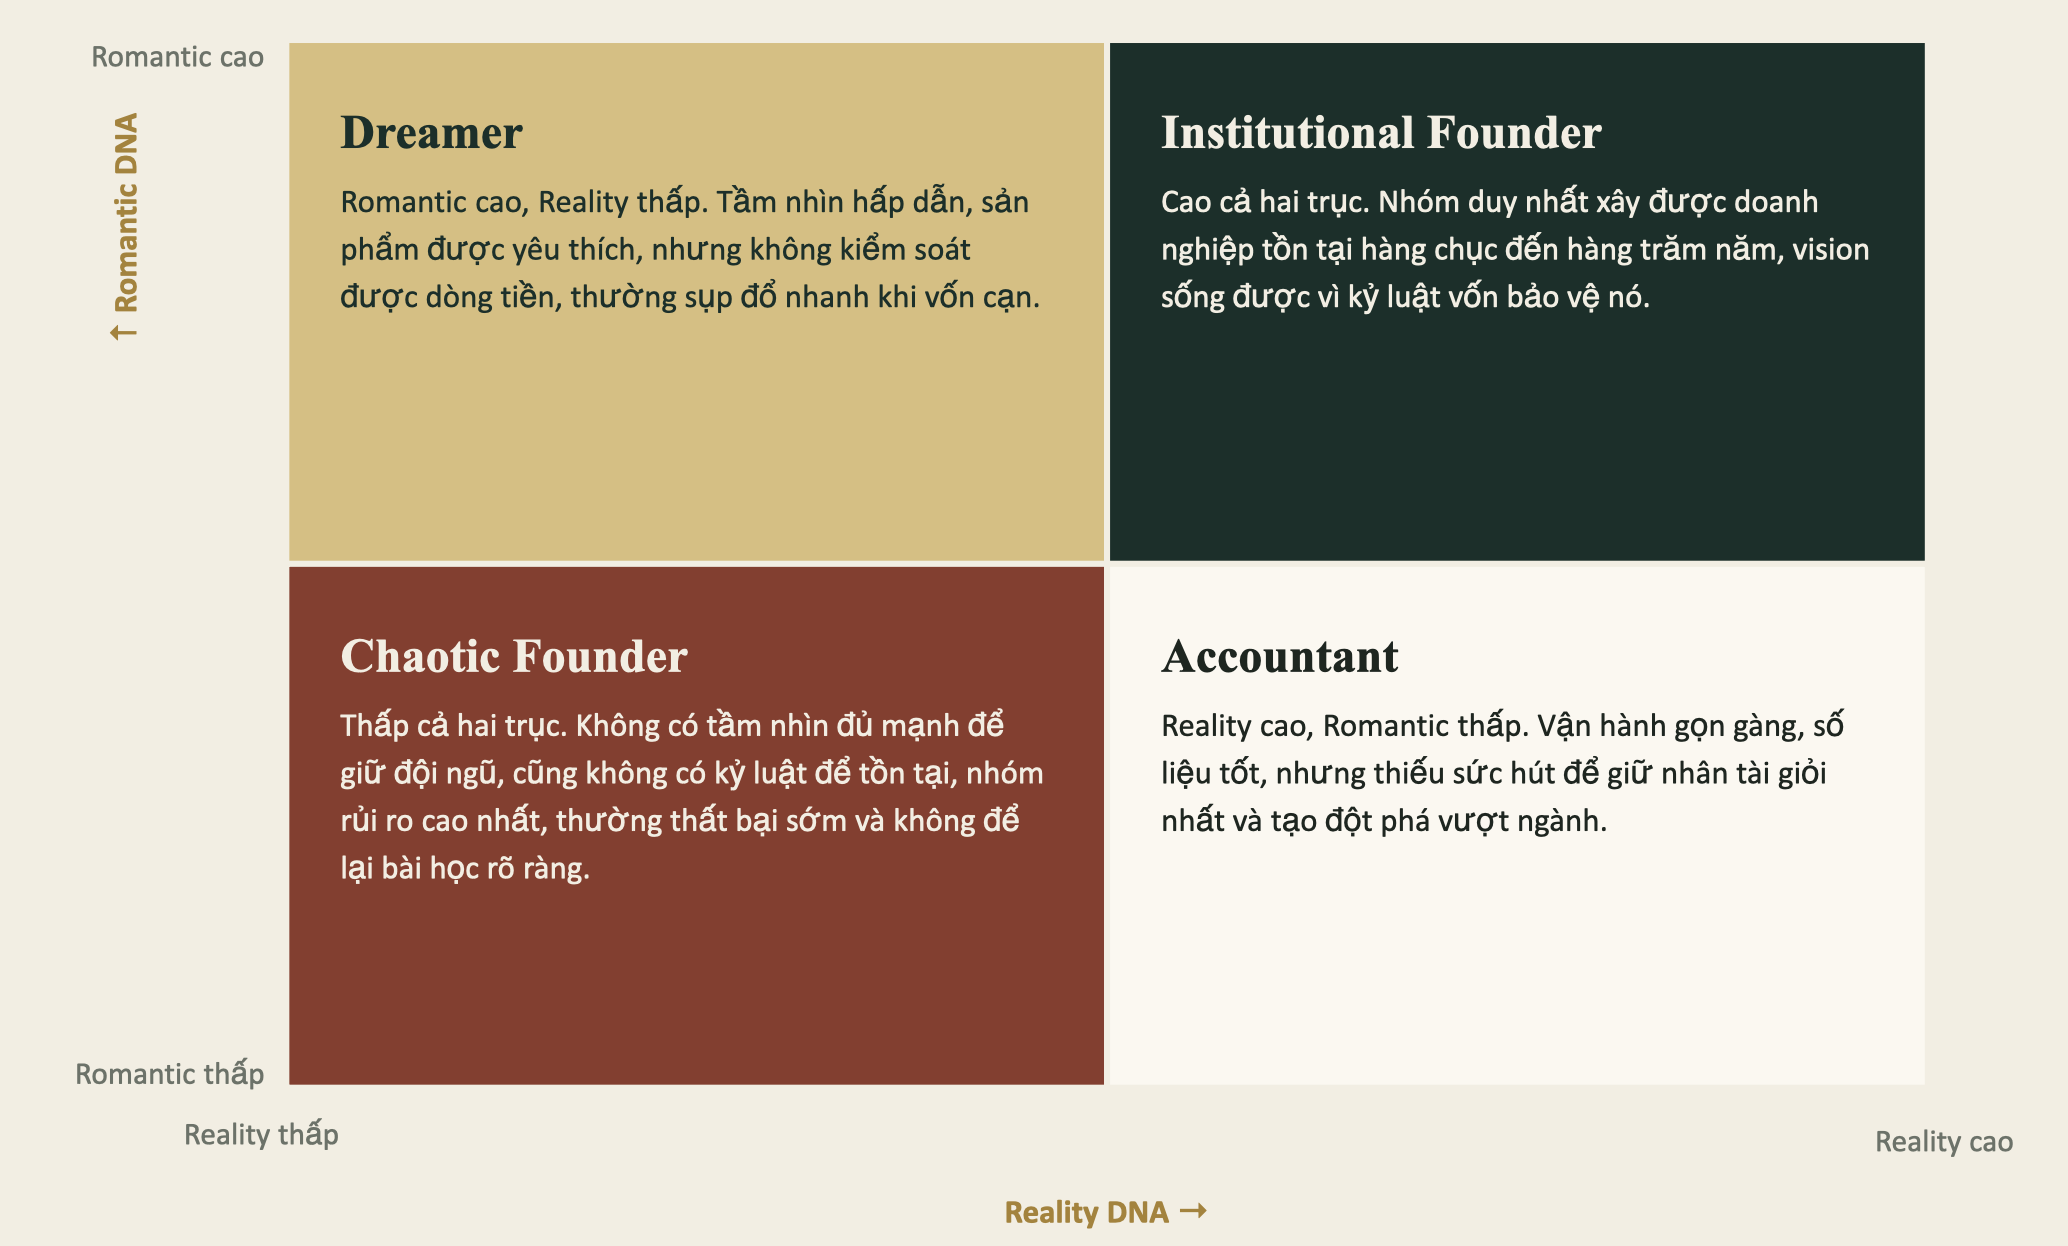
Đình kèm hình: 01 founder hỏi tôi thích founder EQ cao, hay founder mê tiền.
Tôi cho họ 4 nhóm và rõ ràng rồi: Chúng tôi chuyển dịch các nhóm còn lại trở thành Institutional Founder.
Mọi người có thể comment để chúng ta có thể catch úp với nhau trao đổi cơ hội nhen, rất vui được kết nối cùng với mọi người.