


Mỗi lựa chọn là hai hướng đi có cấu trúc vốn hoàn toàn khác nhau.
1. Câu hỏi Lucas hay hỏi founders khi mua Equity về Vision hay Happy Ending Game mà chúng ta muốn là gì? Và từ đó quyết định chúng ta đang vận hành công ty theo hướng nào?
Sự khác biệt giữa “công ty gia đình giữ 3 thế hệ” và “startup gọi vốn để bán trong 8 – 10 năm” chỉ quy về MỘT biến số, thời hạn nắm giữ vốn kỳ vọng của người ra quyết định cao nhất – Founder.
Không phải quy mô công ty, không phải ngành nghề, không phải founder “tham vọng” hay “an phận” hơn. Chỉ là: người đó nghĩ mình đang chơi một ván cờ dài bao lâu.
Chúng ta có thể?
Build-to-Own, Build-to-Operate, Build-to-IPO, Build-to-Acquire, Buy-Build-Sell (mô hình PE cổ điển: mua nền tảng, bồi đắp qua M&A, bán trong 4-7 năm), Acquire-and-Hold (kiểu mua và giữ vĩnh viễn), Holding Company, Serial Acquirer, Owner-Operator, Professional CEO…
Mỗi terms này mang một hàm ý kiến trúc vốn khác nhau, nhưng trong tiếng Việt, chúng ta gần như chỉ có hai từ để gọi tất cả: “giữ” và “bán”. Đó là lý do rất nhiều founder Việt Nam vô tình vận hành một mô hình lai mà không hề biết mình đang lai, và trả giá cho sự mơ hồ đó.
2. Sai lầm phổ biến nhất không phải là chọn sai mô hình. Mà là … không chọn gì cả…
Founder vận hành công ty như Build-to-Last: Chậm rãi, tuỳ hứng, hồ sơ pháp lý/tài chính tạm tạm và cho có, trong khi âm thầm kỳ vọng một cuộc giao dịch tốt đẹp nếu có cơ hội.
Đến lúc cơ hội thật sự xuất hiện, công ty không có cap table sạch sẽ, không có báo cáo tài chính đáng tin, không có đội ngũ vận hành độc lập khỏi founder, và bên mua chắc chắn sẽ … chiết khấu định giá mạnh, hoặc bỏ đi.
Đây là điểm mình muốn nhấn mạnh nhất trong cả loạt bài này: sự mơ hồ không miễn phí. Nó có giá, và cái giá đó chỉ lộ ra đúng vào thời điểm founder cần … tiền nhất.
3. Vậy tại sao gần như mọi quỹ PE đều là Build-to-Sell? Không hẳn vì họ thích, mà vì cấu trúc buộc họ phải vậy.
Một quỹ PE buyout thường có thời hạn quỹ (fund life) khoảng 10 năm – LP (nhà đầu tư góp vốn vào quỹ) cam kết vốn với kỳ vọng nhận lại vốn + lợi nhuận theo lịch trình xác định.
Cấu trúc này về bản chất buộc mọi khoản đầu tư phải có kịch bản thoái vốn trong một cửa sổ thời gian, dù GP (người quản lý quỹ) có muốn giữ một công ty tốt lâu hơn … hay không.
Dữ liệu ngành 2025: Thời gian trung bình các quỹ này giữ một công ty trước khi bán đã kéo dài lên khoảng 7 năm, so với 5-6 năm giai đoạn 2010-2021, vì lãi vay đắt hơn nên họ phải “ôm hàng” lâu hơn dự tính ban đầu.
Nói theo kiểu dễ hình dung: trung bình cứ bỏ ra 1 đồng mua công ty, sau khi bán lại họ thu về khoảng 1,7 đồng; nhóm giỏi nhất (chỉ khoảng 1/4 số quỹ làm tốt nhất) thu về hơn 2,3 đồng.
Còn nếu tính ra lời bao nhiêu phần trăm MỖI NĂM, mức trung bình hai chục năm qua rơi vào khoảng 13-16%/năm.
Quỹ chuyên mua công ty lớn thường nhắm 12-18%/năm là chấp nhận được, quỹ chuyên mua công ty cỡ vừa thì kỳ vọng cao hơn, khoảng 15-25%/năm, trong khi các vòng sớm, VC lại kỳ vọng có thể tính hàng chục lần (20-40x), đây chỉ là khoảng tham khảo chung góp nhặt từ nhiều nguồn, không phải một con số cố định, cứng nhắc.
Điểm rút ra: câu hỏi đúng không phải “PE thích Build-to-Last hay Build-to-Sell”, mà là “cấu trúc vốn của PE có cho phép họ chọn khác không?”.
Phần lớn là … không.
4. Case Study:
Năm 2015, Central Group (Thái Lan) mua 49% cổ phần Nguyễn Kim Trading, công ty sở hữu hệ thống điện máy Nguyễn Kim, với giá khoảng 100 triệu USD, khi Nguyễn Kim vẫn đang là một trong những chuỗi điện máy mạnh nhất Việt Nam.
Tháng 6/2019, Central hoàn tất mua nốt 51% còn lại, giá trị khoảng 2.600 tỷ đồng. Và ngày 23/12/2025, Central Retail công bố chuyển nhượng toàn bộ khoản đầu tư tại Nguyễn Kim cho Pico Holdings, khép lại đúng một thập kỷ sở hữu, theo đúng kế hoạch của họ, chớ … không phải bán tháo.
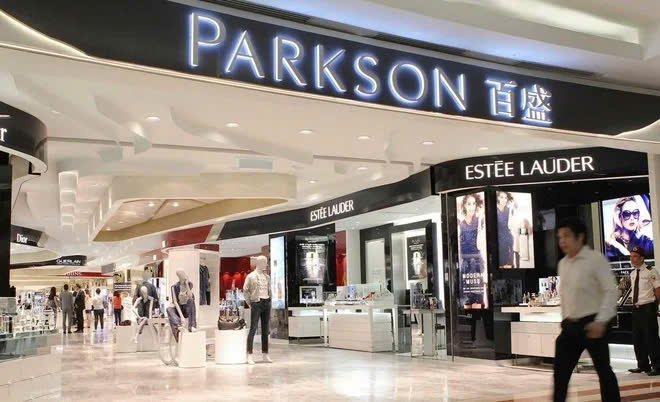
Cùng ngành bán lẻ, một câu chuyện khác: Parkson, chuỗi trung tâm thương mại Malaysia vào Việt Nam từ 2005, thua lỗ liên tục nhiều năm vì mô hình department store truyền thống đuối sức trước thương mại điện tử và các trung tâm thương mại kiểu mới, lúc đó là Vincom Center.
Đóng cửa lần lượt các trung tâm từ 2015-2018 (riêng năm tài chính 2018 lỗ luỹ kế hơn 40 triệu SGD, doanh thu tại Việt Nam giảm 8,3%, mức giảm mạnh nhất trong 4 thị trường Parkson đang hoạt động). Tháng 4/2023, Parkson Việt Nam chính thức nộp đơn xin rút khỏi thị trường sau 18 năm, không có bên mua nào tiếp nhận, khác hẳn với việc “thoái vốn/exit được”.
Bài học của chúng ta là gì? Nguyễn Kim không “thắng” đơn giản vì có đối tác ngoại, họ bán đúng … lúc còn mạnh.
Parkson không “thua” chỉ vì thị trường khó, họ giữ nguyên một mô hình đã lỗi thời quá lâu, đến mức khi cần thoát ra, không còn ai muốn mua, chỉ còn lựa chọn … dừng cuộc chơi.
Chênh lệch giữa hai case này không nằm ở “có bán hay không”, mà ở việc thoát TỪ VỊ THẾ NÀO, và vị thế đó được quyết định bởi những lựa chọn kỷ luật vốn đưa ra nhiều năm trước, không phải ở tháng đàm phán cuối cùng; nhất là khi nhóm chủ … hết tiền.
5. Một lớp nữa ít ai nói tới: đây không chỉ là bài toán tài chính, mà là bài toán tâm lý.
Founder Build-to-Last thường có endowment effect (gắn bó sở hữu) rất mạnh: Gắn bó cảm xúc khiến họ định giá công ty mình cao hơn giá trị thị trường khách quan, dẫn đến bỏ lỡ thời điểm bán tối ưu nếu hoàn cảnh thay đổi.
Founder Build-to-Sell thì đối mặt rủi ro ngược lại: tối ưu hoá quá mức các chỉ số ngắn hạn (EBITDA “chuẩn hoá”, tăng trưởng thần tốc) đến mức làm tổn hại chất lượng thật của doanh nghiệp.
Cả hai loại bias đều có thật ở thị trường Vietnam hiện tại, ngay cả với founder 8, 9x.
6. Vậy rốt cuộc, chúng ta nên chọn gì?
Quan điểm cá nhân mình, sau khi nhìn qua hàng chục case: câu hỏi “Last hay Sell” thường là câu hỏi chưa đúng.
Câu hỏi đúng hơn là, bạn có đang CHỦ ĐỘNG chọn, hay đang trôi theo quán tính trong khi hồ sơ và kỷ luật vốn của bạn không khớp với lựa chọn thật sự của bạn?
Rất nhiều công ty tốt khó khăn không phải vì chọn sai triết lý, mà vì không bao giờ thực sự chọn, và trả giá đúng lúc cần quyết định nhất, giống Parkson.
Mô hình mình cho là khả thi nhất với phần lớn founder Việt Nam không phải chọn tuyệt đối một trong hai; mà là giữ tư duy dài hạn trong sản phẩm và văn hoá, nhưng chuẩn bị cap table sạch, báo cáo tài chính đáng tin, đội ngũ không phụ thuộc founder, ngay cả khi không có ý định bán.
Chi phí làm việc này thấp. Cái giá của việc không làm, như case Parkson cho thấy, cao hơn nhiều.
FOUNDERS HỌC ĐƯỢC GÌ TỪ BÀI NÀY?
– Đừng hỏi “Last hay Sell tốt hơn”, hãy hỏi “tôi đang thực sự vận hành theo lựa chọn nào, và hồ sơ tài chính của tôi có khớp với lựa chọn đó không”.
– Kỷ luật vốn (ROIC, không đòn bẩy quá mức) tạo ra giá trị bất kể bạn chọn giữ hay bán.
– Nếu bạn đang gọi vốn VC/PE, hiểu rằng nhà đầu tư của bạn gần như chắc chắn cần một kịch bản thoái vốn trong 4-10 năm, không phải vì họ “tham lam”, mà vì chính quỹ của họ cũng có deadline.
– Cap table sạch, báo cáo tài chính đáng tin, đội ngũ không phụ thuộc founder; đây là những việc “không hối tiếc” (no-regret item): chi phí thấp, lợi ích cao ở CẢ HAI kịch bản. Nên làm nhen, bất kể bạn chọn “last” hay “sell”.
– Bài kiểm tra đơn giản nhất để biết công ty bạn đang ở đâu: nếu bạn vắng mặt hoàn toàn 30 ngày, doanh thu và vận hành có ổn định không? Nếu không, đây là rủi ro cấu trúc hiện tại.
“Bán” không phải là thất bại, và “giữ mãi” không phải là thành công.
Nguyễn Kim và Parkson nhắc mình điều đó rất rõ: câu hỏi thật sự là: bạn bán/giữ từ vị thế mạnh hay vị thế bị ép buộc phải … tháo chạy vì tài sản không còn ngon nữa?
Điều cuối cùng mình muốn nói.
Đừng để sự mơ hồ tự quyết định thay bạn. Nó sẽ luôn chọn đúng lúc bạn ít sẵn sàng nhất.
#equitix #phunglelamhai #lucas #BuildToLast #BuildToSell #Founder #PrivateEquity #CorporateFinance #NguyenKim #Parkson #QuanTriVon