


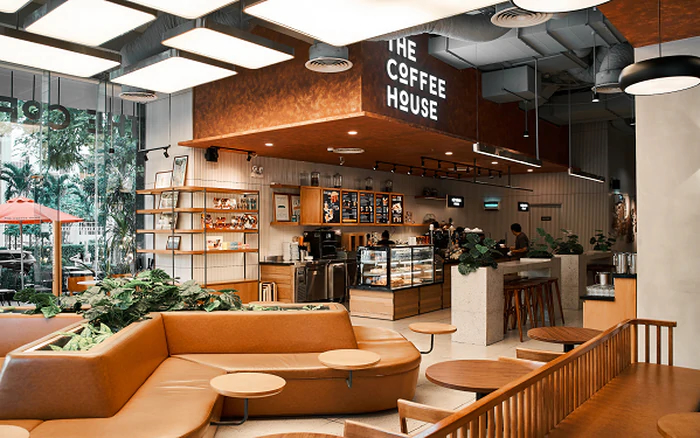
The Coffee House từng là cái tên mà bất kỳ ai làm F&B tại Việt Nam cũng phải ngước nhìn, một “third place” đúng nghĩa cho cả thế hệ dân văn phòng và sinh viên thành thị suốt gần một thập kỷ.
Nhưng đầu năm 2025, thương hiệu này chính thức về tay Golden Gate, “trùm lẩu nướng” của Việt Nam với mức giá 270 tỷ đồng, chỉ bằng khoảng 1/4 định giá năm 2021.
Trước khi nói về thương vụ, tui muốn quay lại phần gốc rễ mà rất ít bài viết đào sâu: điều gì đã khiến một thương hiệu từng dẫn đầu thị trường buộc phải bán mình?
1. Từ đỉnh cao đến bờ vực – đọc lại 5 năm tài chính TCH
| Năm | Doanh thu thuần (tỷ đ) | Lỗ trong năm (tỷ đ) | Diễn giải |
| 2019 | 862 | (80,6) | Đỉnh cao mở rộng thời Seedcom |
| 2020 | 735 (-15%) | (111) | Covid-19 – chi phí bán hàng vượt lợi nhuận gộp |
| 2021 | 475 (-35%) | (249,3) | Giãn cách kéo dài, đóng cửa hàng loạt |
| 2022 | 794 (+67%) | — | Phục hồi hậu Covid, mở rộng trở lại |
| 2023 | 700 (-11%) | — | Lỗ luỹ kế 2019-2023 đạt xấp xỉ 800 tỷ đồng |
Biên độ dao động doanh thu ±35-67%/năm cho thấy mô hình không hề có “same-store sales” ổn định, tăng trưởng đến từ việc mở/đóng cửa hàng, chứ không đến từ năng suất của cửa hàng hiện hữu. Nghiêm trọng hơn, chi phí bán hàng (thuê mặt bằng + nhân sự + marketing) đã vượt lợi nhuận gộp trong hai năm liên tiếp 2020-2021; đây là dấu hiệu kinh điển của một mô hình retail economics vỡ trận, không phải một cú sốc tạm thời do Covid.
Nguồn: [SỐ LIỆU CÔNG BỐ – số liệu tổng hợp từ báo cáo tài chính Seedcom/TCH qua CafeF, VietnamBiz, VnExpress 2022-2025]
2. Bốn lần thay tướng – khủng hoảng quản trị kéo dài 6 năm
- 2014 – Nguyễn Hải Ninh sáng lập The Coffee House.
- 2019 – Mr Ninh rời ghế CEO, giữ vai trò Phó Chủ tịch chiến lược; Mai Hoàng Phương (đồng sáng lập Seedcom) lên nắm quyền điều hành.
- ~2020 – Mr Ninh rời hẳn TCH sau 6 năm gắn bó, chuyển sang Pasteur Street Brewing.
- 2020-2024 – Bốn lần đổi CEO/ban điều hành liên tiếp, dù đã nỗ lực, tuy vậy chưa lần nào đảo ngược được xu hướng lỗ.
Với một chuỗi F&B, thương hiệu là ký ức tích luỹ qua vận hành nhất quán. Bốn lần đổi tướng đồng nghĩa với bốn triết lý vận hành khác nhau chồng lên nhau trong 5 năm, khách hàng cảm nhận được sự bất nhất trước cả khi doanh số kịp phản ánh điều đó.
3. Không phải một nguyên nhân – là cộng hưởng của 9 lỗi hệ thống
- Chiến lược: Tăng trưởng bằng số lượng cửa hàng, không phải năng suất/cửa hàng; mở rộng vào cả thị trường du lịch (Huế, Phú Quốc) thiếu mật độ dân cư văn phòng để nuôi mô hình “third place”.
- Brand – Định vị “third place cho giới trẻ & dân văn phòng” bị Highlands, Phúc Long, Starbucks sao chép và làm tốt hơn về mật độ điểm bán và nhất quán trải nghiệm.
- Sản phẩm – Menu tập trung đồ uống, thiếu attachment rate từ đồ ăn, biên lợi nhuận phụ thuộc hoàn toàn vào cà phê/trà, dễ bị cạnh tranh giá.
- Retail economics – Chi phí thuê mặt bằng cao tại vị trí trung tâm không được bù đắp bởi doanh thu/m² đủ lớn.
- Governance – 4 lần đổi CEO trong 5 năm, không có triết lý vận hành nhất quán; công ty mẹ Seedcom phân tán vốn sang Kingfoodmart, Hnoss cùng lúc.
- Founder: Mr Nguyễn Hải Ninh rời ghế điều hành từ 2019, mất đi người hiểu sâu nhất khách hàng mục tiêu và văn hoá thương hiệu gốc.
- Marketing: PR yếu dần từ 2024, nhiều sự cố truyền thông không được xử lý tốt bằng giai đoạn khởi nghiệp.
- Digital: App/CRM có nền tảng tốt nhưng không được khai thác triệt để để bù đắp chi phí vận hành cửa hàng vật lý.
- Expansion: Mở rộng dàn trải toàn quốc thay vì làm sâu 2 thành phố lõi (Hà Nội, TP HCM), pha loãng thương hiệu và làm khó việc kiểm soát chất lượng.
4. Kinh tế 01 cửa hàng
TCH không công bố P&L theo từng cửa hàng. Bảng dưới đây là ước tính của tui dựa trên chuẩn ngành F&B chuỗi cà phê tầm trung tại Việt Nam (Highlands/Phúc Long công khai một phần cấu trúc chi phí tương tự) và quy mô ~150 cửa hàng / doanh thu 700-794 tỷ đồng giai đoạn 2022-2023.
[ƯỚC TÍNH – không phải số liệu công bố chính thức]
| Hạng mục | % Doanh thu | Diễn giải |
| Giá vốn hàng bán (COGS) | 28-32% | Cà phê, trà, sữa, topping, biên gộp ~68-72%, tương đương ngành |
| Chi phí thuê mặt bằng | 18-24% | Vị trí mặt tiền trung tâm HN/HCM, cao hơn Highlands (chuỗi nhỏ hơn, vị trí linh hoạt hơn) |
| Chi phí nhân sự | 20-24% | Mô hình phục vụ tại bàn, không tối ưu bằng self-service/QSR |
| Marketing & vận hành app/CRM | 5-7% | Đầu tư công nghệ tương đối cao so với quy mô doanh thu |
| Khấu hao & chi phí khác | 8-10% | Đầu tư nội thất “trải nghiệm” cao hơn mô hình lấy-đi (grab-and-go) |
| EBITDA cửa hàng (ước tính) | ~2 đến (5)% | Biên rất mỏng đến âm, không đủ dư địa hấp thụ cú sốc nhu cầu |
So với Highlands (rent ratio thấp hơn nhờ combo vị trí nhỏ + nhượng quyền) và Katinat (chi phí nhân sự thấp hơn nhờ mô hình bàn ghế tối giản), cấu trúc chi phí của TCH cũ nặng hơn ở cả hai hạng mục lớn nhất: thuê mặt bằng và nhân sự, đây là gốc rễ khiến same-store profitability không cải thiện dù doanh thu phục hồi năm 2022.
5. Chuỗi nhân quả – từ mô hình tăng trưởng đến buộc phải bán mình: Đây là quan điểm cá nhân
- Tăng trưởng ưu tiên SỐ LƯỢNG cửa hàng, không phải NĂNG SUẤT/cửa hàng.
- Mở rộng vào thị trường thiếu mật độ khách văn phòng (Huế, Phú Quốc…) dẫn tới doanh thu/m² thấp.
- Rent ratio + labor ratio cao dẫn tới EBITDA cửa hàng cận biên/âm ngay cả khi doanh thu tăng.
- Không có biên an toàn khi cú sốc xảy ra (Covid), lỗ luỹ kế gần 800 tỷ.
- Governance bất ổn (4 CEO), không ai đủ thời gian & quyền lực để sửa mô hình gốc.
- 2024: Tái cấu trúc, co cụm, và thoái vốn cho Golden Gate với giá bằng 1/4 định giá 2021.
6. Mười tám tháng tái cấu trúc trước khi “gả” cho Golden Gate
- Cuối 2023: ~150 cửa hàng toàn quốc, quy mô top đầu thị trường café Việt Nam.
- 2023: Seedcom dồn vốn vào chuỗi Kingfoodmart; có dấu hiệu cho thấy đã bắt đầu tìm người mua TCH từ giai đoạn này.
- Đầu 2024: Bắt đầu đóng cửa hàng loạt tại Đà Nẵng, Cần Thơ (rút lui hoàn toàn), Hải Phòng, Hà Nội, TP HCM.
- Cuối 2024: Còn khoảng 93-100 cửa hàng, giảm hơn 1/3 chỉ trong một năm; Golden Gate đặt cọc 54 tỷ đồng cho thương vụ.
- Đầu 2025: Golden Gate hoàn tất mua 99,98% cổ phần với giá 270 tỷ đồng (8/1/2025).
[SỐ LIỆU CÔNG BỐ]
7. Rút lui có tính toán – khi TCH tự tay đóng cửa hàng của chính mình
- Đà Nẵng & Cần Thơ: đóng toàn bộ chi nhánh, rút lui hoàn toàn khỏi hai thị trường này.
- Hải Phòng, Hà Nội, TP HCM: đóng nhiều chi nhánh để tối ưu chi phí, giữ lại các vị trí lõi.
- Các thành phố du lịch từng là điểm nhấn thương hiệu (Huế, Phú Quốc…) bị loại hoàn toàn khỏi bản đồ cửa hàng.
- TCH tự lý giải: “tối ưu chi phí để cải thiện hiệu quả vận hành đã trở thành ưu tiên và thông lệ thường xuyên”.
Từ 150 xuống 93 cửa hàng, TCH không ghi nhận một năm có lãi nào trong suốt giai đoạn 2019-2023. [SỐ LIỆU CÔNG BỐ]
8. Năm điều khiến TCH “bán được” trong mắt Golden Gate
- Tinh gọn trước khi bán: Đóng cửa hàng kém hiệu quả, co cụm về vùng lõi, giảm rủi ro vận hành cho bên mua, không phải mua một “cục” 150 cửa hàng dàn trải.
- Tài sản số vẫn nguyên vẹn: App/CRM với tệp khách hàng trung thành lớn, dữ liệu hành vi tiêu dùng, thứ Golden Gate thiếu trong hệ sinh thái lẩu-nướng của mình.
- Định giá đã “chiết khấu” hợp lý: Từ 50 triệu USD (2021) xuống 270 tỷ đồng (~10,5 triệu USD, 2025), mức giá phản ánh đúng rủi ro, không phải giá “giải cứu” bất thường.
- Endeavor là cầu nối tin cậy: Cả TCH lẫn Golden Gate đều nằm trong danh mục mentor/network của Endeavor, giảm chi phí tìm kiếm và thẩm định đối tác.
- Golden Gate cũng đã tự “làm sạch” nội lực: Trước deal, Golden Gate cắt giảm hơn 2.700 nhân sự và huỷ kế hoạch chia cổ tức tiền mặt, chuẩn bị nguồn lực có kỷ luật cho thương vụ. [SỐ LIỆU CÔNG BỐ]
Phần tiếp theo
Đây là điểm khởi đầu của loạt bài SAU CÁNH CỔNG VÀNG.
Phần 2 tuần tới: Toàn bộ câu chuyện Golden Gate mua TCH: Vì sao mua, mua để làm gì, và synergy thực sự nằm ở đâu chứ không chỉ là “đa dạng hệ sinh thái”.
Nếu thấy bài viết này hữu ích, comment “TCH” bên dưới để tôi biết có nên đẩy series lên sớm hơn không và tag thêm anh em nào đang làm F&B, đang gọi vốn, hoặc đang cân nhắc bán công ty. Series này viết cho chính các bạn.
Tác giả: Lucas – Founder of Equitix Investing.
TCH
Cảm ơn Oanh đã comment nhen.
Hẹn tối này có phần mới nhé.