


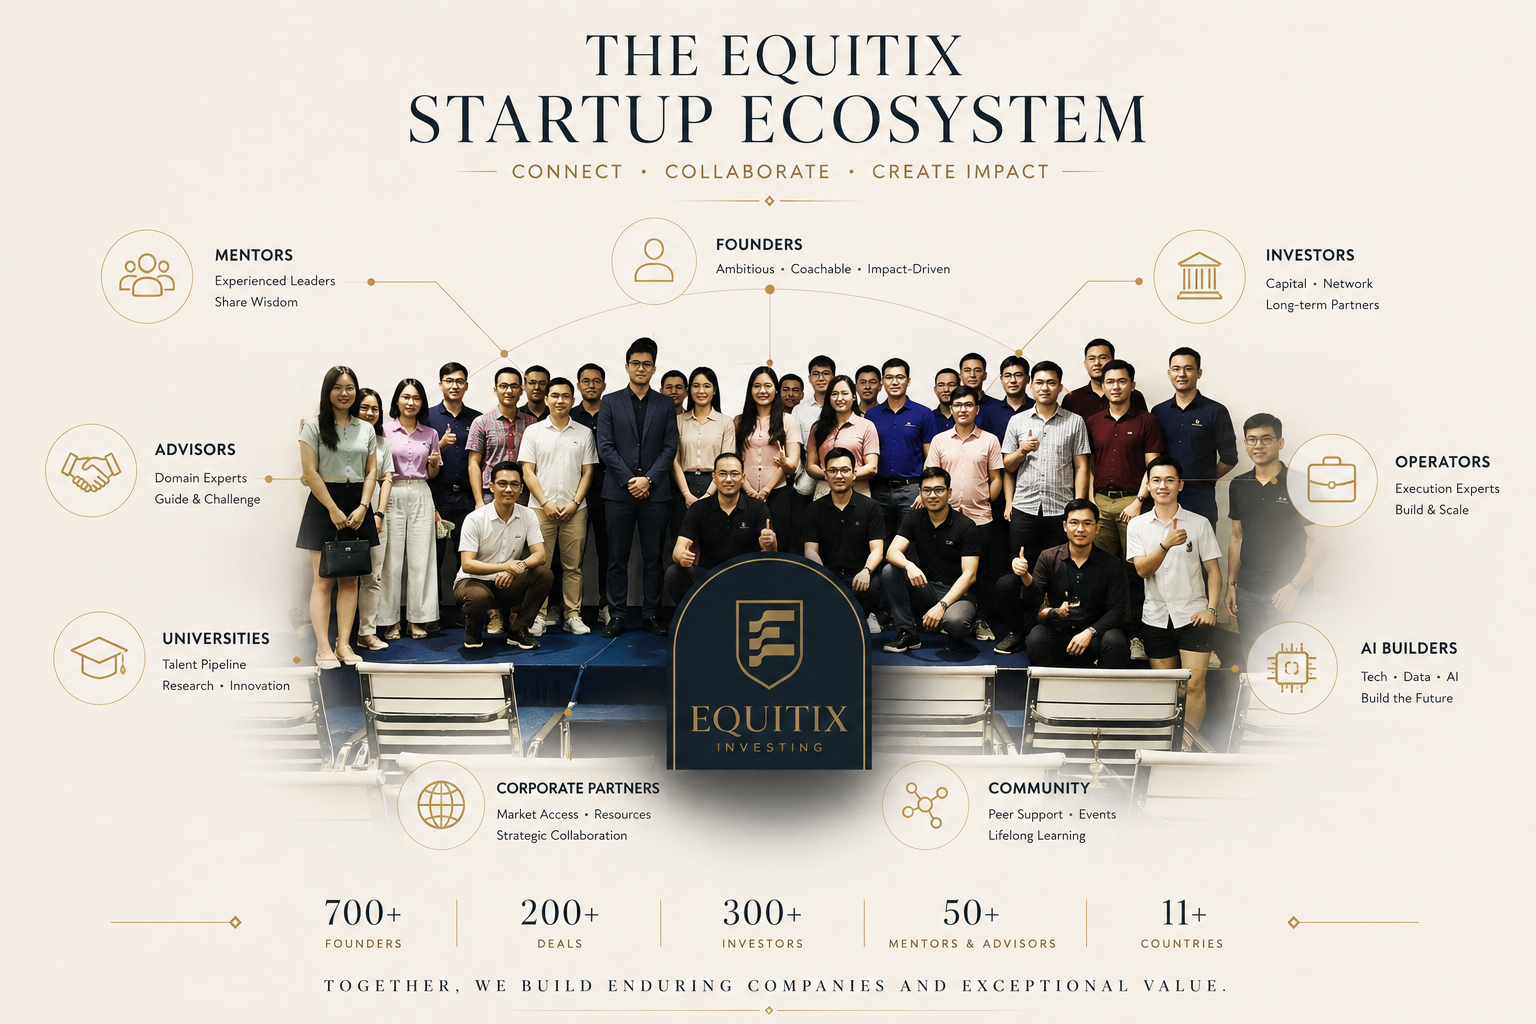
Góc nhìn về Các chương trình khởi nghiệp trong nước so sánh với YC Combinator, Techstars, Antler, Start-Up Chile, MassChallenge quốc tế để thấy hệ sinh thái khởi nghiệp Vietnam đang có gì và thiếu gì; từ đó anh chị em kiến nghị để phát triển tốt hơn.
Kết luận ngắn gọn: Chúng ta đang có phong trào khởi nghiệp quy mô nhất Đông Nam Á về mặt truyền thông. Nhưng gần như không có một con số công khai nào trả lời câu hỏi quan trọng nhất, bao nhiêu startup trong số đó còn sống, còn tăng trưởng, hay gọi được vốn sau khi rời sân khấu.
1. Bảy nhóm tác nhân, một khoảng trống cần ai đó lấp
Vẽ lại bản đồ hệ sinh thái, ta có 7 nhóm: Nhà nước (Bộ KH&CN, NSSC, Sở KH&CN TP.HCM/SIHUB) – Đại học – Accelerator/Hub (BSSC, SIHUB, VIISA, 500 Vietnam, Antler, Block71) – VC/Quỹ đầu tư – Angel/Corporate – và Startup.
Accelerator/Hub ở Vietnam – vai trò thực chất thiên về kết nối và truyền thông, không sở hữu quỹ đầu tư riêng. Vốn thực chất luôn đến từ VC/Angel/Corporate bên ngoài, tham gia trên tinh thần tài trợ.
2. Số lượng tăng đều – dữ liệu
Ví dụ:
Startup Wheel: 214 dự án (2013) -> khoảng 1.500 (2018) -> 2.000 dự án/33 quốc gia (2022) -> 2.144 dự án/28 quốc gia (2025). Lũy kế hơn một thập kỷ: hơn 17.000 dự án, 44 quốc gia.
Techfest 2025: 1.700 startup, hơn 1.200 quỹ và vườn ươm tham gia.
Nhưng suốt 12 năm đó, chưa có một báo cáo công khai nào theo dấu tỷ lệ phần trăm các dự án này còn tăng trưởng, hay gọi được vốn sau khi rời chương trình. Chúng ta biết rất rõ “bao nhiêu người bước vào cửa”, chưa ai biết “bao nhiêu người còn ở lại”.
3. Đặt cạnh chuẩn quốc tế
– YC Combinator: khoảng 45% công ty gọi được Series A sau chương trình, 82 unicorn, 17 IPO.
– Techstars: 74% gọi được vốn tiếp theo trong 3 năm, 18 unicorn, 512 exit.
– Antler: hơn 80% startup gọi được vốn ngoài trong 12 tháng đầu.
– Start-Up Chile: 54,5% tỷ lệ sống sót, con số đến từ nghiên cứu học thuật dùng thiết kế nhân quả, đăng trên Review of Financial Studies.
– MassChallenge: 70% alumni còn sống sót, dù đây là mô hình phi lợi nhuận, không lấy cổ phần.
– Startup Wheel & Techfest: không công khai bất kỳ con số nào trong nhóm này. Có lẽ chưa đo lường.
4. Mentor: Cần chọn lọc
Mentor/giám khảo ghi nhận qua báo chí rơi vào 4 nhóm: VC/Quỹ đầu tư, Founder khởi nghiệp, Cơ quan quản lý/Đoàn thể, và Chuyên gia/Speaker khách mời.
Nhưng số người từng xây một công ty doanh thu trên 100 tỷ đồng và trực tiếp điều hành, khá hiếm.
Từng quản trị đội ngũ trên 200-500 người, hiếm.
Từng trực tiếp dẫn dắt một thương vụ gọi vốn hoặc exit, hiếm.
Từng tham gia một PE deal hoặc vòng Series A trở lên với vai trò ra quyết định, thiểu số.
So sánh: 100% partner hoạt động của YC Combinator là cựu founder đã thành công ngay tại chính YC. Techstars đưa 80-100 doanh nhân và điều hành cấp cao gặp founder chỉ trong tháng đầu tiên của chương trình.
5. Ban giám khảo “chấm pitch”, chưa đủ công cụ “chấm doanh nghiệp”
Mình thử chấm điểm năng lực đánh giá theo từng lĩnh vực chuyên môn, thang 10, dựa trên profile công khai và cấu trúc chương trình quan sát được:
– Pitch / Storytelling: 8/10
– Product / GTM: 6/10
– Unit Economics (CAC/LTV): 4/10
– Tài chính doanh nghiệp: 3,5/10
– Governance / Cap table: 2,5/10
– Due Diligence chuyên sâu: 2/10
– Pháp lý: 2,5/10
– M&A / PE Deal Structuring: 1,5/10
Nói cách khác: giỏi kể chuyện, nhưng cần đủ công cụ để nhận ra ai đang thật sự xây một doanh nghiệp có thể scale.
6. Kỳ lân Việt Nam đến từ đâu?
– Sky Mavis (Axie Infinity): a16z, Paradigm, Accel, Animoca, Series B 152 triệu USD, định giá khoảng 3 tỷ USD. Ra đời qua Saola Accelerator của 500 Startups Vietnam.
– KiotViet: KKR, Jungle Ventures, Kasikornbank – Series B 45 triệu USD.
– VNG, Tiki, VNPAY, MoMo: gọi vốn trực tiếp từ SoftBank, Warburg Pincus, Goldman Sachs, GIC, Goodwater – không qua chương trình trong nước.
– Coolmate: 500 Startups Vietnam, STIC, Vertex Ventures.
– ELSA Speak: Gradient Ventures của Google.
– MISA: TA Associates rót 30 triệu USD – công ty thành lập từ 1994, trước khi các chương trình này ra đời.
Không một kỳ lân hay startup lớn nào trong nhóm nghiên cứu có bằng chứng được ươm tạo trực tiếp bởi các chương trình trong nước.
7. Nếu một quỹ PE tổ chức ngồi ghế giám khảo, họ sẽ chấm thế nào?
Hình dung KKR, Vista, EQT, General Atlantic, Warburg, Bain Capital ngồi ở hàng ghế giám khảo Startup Wheel. Thang 10:
– Deal Flow: 6/10 – số lượng lớn nhưng chưa lọc theo chuẩn institutional.
– Governance: 2/10.
– Finance: 2,5/10.
– Market: 6,5/10.
– Founder Quality: 5/10.
Các chương trình hiện tại trong nước là một kênh raw sourcing hữu ích ở tầng đáy phễu, không phải một nền tảng đầu tư institutional-grade.
8. ROI của founder: dương ở giai đoạn sớm, gần như âm khi đã có doanh thu
Chi phí thật sự của founder: 3-5 tháng chuẩn bị hồ sơ và pitch, cơ hội phí vì gián đoạn xây sản phẩm, và rủi ro ngộ nhận “thắng giải nghĩa là có nhà đầu tư”.
Giá trị nhận lại: Truyền thông miễn phí, mentor cơ bản, cộng đồng cùng giai đoạn, và một số cơ hội gặp nhà đầu tư thật, dù tỷ lệ chuyển đổi thành deal chưa từng được công bố.
Với startup giai đoạn Idea/MVP, ROI có thể dương. Với startup đã có product-market fit và cần vốn thật, ROI gần như bằng 0 hoặc âm.
9. Vậy nên tham gia ở stage nào?
– Idea: Nên tham gia, vì để tìm cộng đồng, kiểm chứng ý tưởng qua phản hồi công khai.
– MVP: Nên, giá trị cao nhất, branding sớm cộng áp lực deadline giúp hoàn thiện sản phẩm.
– PMF: Cân nhắc, chỉ nếu mục tiêu là truyền thông hoặc tuyển dụng, đừng kỳ vọng gọi vốn qua kênh này.
– Seed, Pre – Series A hay Series A trở lên: Không nên, nhà đầu tư giai đoạn này cần due diligence sâu 9 – 10 tháng, không phải một buổi demo day.
10. Mô hình chọn lọc: thế giới khắt khe hơn nhiều và họ THỰC SỰ xuống tiền
– YC Combinator: 500.000 USD đổi 7% cổ phần, tỷ lệ chấp nhận deal 0,6-1,5%.
– Techstars: 220.000 USD, tỷ lệ chấp nhận dưới 1-3%.
– Antler: đầu tư seed sau residency, tỷ lệ chấp nhận dưới 1% trên khoảng 100.000 đơn mỗi năm.
– Chương trình trong nước tại Vietnam: khoảng 5-7% vào top chung kết – nhưng đây là tỷ lệ vào vòng thi, không phải tỷ lệ nhận đầu tư, vì bản chất chương trình không phải một quỹ.
Sự khác biệt không nằm ở độ khó để lọt vào, mà ở việc bên kia có thực sự xuống có chiến lược để giải ngân không?
11. Kết quả tạo ra sau chương trình: một con số 0 đáng suy ngẫm
YC Combinator: 82 unicorn, 17 IPO.
Techstars: 18 unicorn, 512 exit.
Antler: 3 unicorn, 2 IPO.
500 Global: 38 unicorn.
Plug and Play: 40 unicorn.
Các chương trình trong nước: 0 unicorn, 0 IPO hay M&A được ghi nhận trực tiếp bắt nguồn từ chương trình.
Không phải vì startup Việt Nam kém hơn, mà vì hệ sinh thái hỗ trợ chưa đến giai đoạn “đầu tư có cấu trúc, có theo dõi” như các mô hình quốc tế trưởng thành.
12. Vấn đề của chính các chương trình trong nước
Ban giám khảo thiên về pitch hơn business fundamentals. Không có cơ chế follow-up bắt buộc sau chương trình. Thiếu chuẩn bị Investment Readiness: cap table tốt, board, tài chính chuẩn hoá, trước khi giới thiệu nhà đầu tư. Thiếu hỗ trợ chuyên sâu về governance và tài chính doanh nghiệp.
13. Vấn đề của cả hệ sinh thái – và của giai đoạn phát triển thị trường nội địa
Đây không chỉ là câu chuyện của một chương trình. Việt Nam còn thiếu quỹ pre-seed/seed nội địa đủ lớn và đủ chuyên nghiệp. Mentor cấp “đã exit quy mô lớn, đã IPO, đã M&A” còn rất hiếm trên toàn thị trường, không riêng một chương trình nào. Thị trường vốn mạo hiểm Việt Nam vẫn còn non trẻ so với khu vực.
Đây là đặc thù của một hệ sinh thái mới 10-15 năm tuổi.
14. Vậy cơ hội thực sự nằm ở đâu, và Equitix sẽ cố gắng làm gì để hỗ trợ?
Tôi không nghĩ câu trả lời là làm thêm một chương trình to hơn, ồn hơn. Các chương trình trong nước đã làm tốt phần “phễu đầu vào”, xây cộng đồng, kết nối quốc tế, tạo sân chơi tiếp cận cho hàng ngàn founder mỗi năm. Không cần ai làm lại việc đó.
Cái đang thiếu là lớp “sau phễu”, nơi một startup Top 30-50 bước ra khỏi ánh đèn sân khấu và cần:
– Một bài đánh giá năng lực founder thực chất – không chỉ chấm ý tưởng.
– Một khung Governance & Board Readiness chuẩn, trước khi bước vào Series A.
– Một chẩn đoán tài chính kiểu PE – không phải một buổi pitch 5 phút.
– Một cơ chế theo dõi portfolio nhiều năm sau khi rời chương trình.
Đó là lý do Equitix Accelerator Studio chọn mô hình boutique: Nhỏ, chọn lọc, chuyên sâu, thay vì chạy theo số lượng. Không phải vì chúng tôi không thể làm lớn hơn, mà vì bài toán thật của hệ sinh thái này không nằm ở việc có thêm bao nhiêu sự kiện, mà ở việc có bao nhiêu founder thực sự sẵn sàng cho vòng gọi vốn tiếp theo.
Mình không viết bài này để phủ nhận công sức của bất kỳ ai. Mình viết vì tin rằng bước trưởng thành tiếp theo của hệ sinh thái khởi nghiệp Việt Nam không đến từ thêm một cuộc thi mà từ việc dám nhìn thẳng vào những con số chưa ai công bố để giúp founders và hệ sinh thái khởi nghiệp ở Vietnam được tốt hơn.